- Повишаването на основната лихва на ЕЦБ и ръстът на EURIBOR отново събудиха страховете, че ипотечните кредити в България неизбежно ще поскъпнат. На пръв поглед логиката изглежда проста: ЕЦБ вдига лихвите → EURIBOR расте → ипотеките поскъпват.
- Само че българският банков пазар работи по малко по-различен начин.
- В този анализ ще разгледаме защо ипотечните лихви в България могат да останат сравнително ниски дори при по-високи лихви в Еврозоната; защо огромната депозитна база на българските банки е много по-важна за цената на ипотечния кредит, отколкото движението на EURIBOR; и защо банките нямат особен стимул нито да спират ипотечното кредитиране, нито да заменят масово кредитите с инвестиции в държавни облигации.
- Ще разгледаме и три широко разпространени твърдения: че след приемането на еврото всички ипотечни кредити трябва да се обвържат с EURIBOR; че банките ще предпочетат да държат парите си в ЕЦБ или в държавни облигации вместо да отпускат ипотеки; и че Европейският съюз подготвя механизъм, чрез който спестяванията на гражданите ще бъдат автоматично пренасочвани към инвестиции.
- Накрая ще погледнем по-голямата картина: огромния държавен дълг в Европа, растящите доходности по държавните облигации, инфлацията, бъдещата политика на ЕЦБ и въпроса дали следващото десетилетие ще донесе ново „печатане на пари“.
- Изводът е важен за всеки, който купува имот или следи пазара: краткосрочният риск за ипотечните лихви в България въобще не такъв, какъвто виждате в заглавията и коментарите за покачването на лихвата от ЕЦБ и EURIBOR. Истинската промяна, ако изобщо настъпи, по-скоро ще бъде бавна, структурна и свързана с това дали българите ще променят своите предпочитания за инвестиции и съхранение на парите си.
Новият инфлационен шок, причинен от нарушената логистика на петрола, като следствие от военните действия в близкия изток, е основната причина ЕЦБ да повиши основния лихвен процент (депозитната лихва) два пъти през настоящата 2026 г. (юни и септември) с по 0.25% , за да достигне 2.5%.
Ще последва ли значимо покачване на лихвите по ипотеките в България? Краткият отговор: по-вероятно НЕ.
Банките в България печелят добре от лихвения бизнес и в момента. Данните от второ тримесечие на 2026 г. показват, че нетният оперативен доход е нараснал с 13,1% YoY, а нетният лихвен доход – с 19,5%, достигайки 1,688 млрд. евро. Това означава, че най-вероятно следва още увеличение в таксите, за вдигнат и оперативния приход.
Някои банки с малък пазарен дял в ипотеките, могат да решат да повишат лихвите (такива като ОББ, ЦКБ, Прокредит и др.), но за тях този сегмент така и не е бил приоритет.
Трите банки с голям пазарен дял в ипотеките, а именно ДСК, УНИКРЕДИТ и ПОЩЕНСКА, ще бъдат много внимателни и по-скоро няма да повишават лихвите, защото ипотечния бизнес им е приоритет, а лесно могат да изгубят пазарен дял.
Печалбите са на нов връх. Депозитите растат с двуцифрен темп. Лошите кредити са на същото ниско ниво. Актуалните данни към второ тримесечие на 2026 г. са:
- Печалба 1,079 млрд. Евро, което е +7,2% на годишна база
Нека видим ръстът в печалбата към 2-ро тримесечие в последните 5 години.
2022: +54,6%
Инфлацията е основно енергийна и допълнително затягане на паричната политика от ЕЦБ би натиснало така или иначе слабата икономика.
Frederik Ducrozet предупреждава, че ако ЕЦБ продължи да вдига лихвата, докато едновременно дългосрочните доходности по държавния дълг се качват, Европа получава двойно затягане.
Неговият коментар след последното решение е много показателен: когато лихвите по дългосрочните държавни доходности растат едновременно с основната лихва на ЕЦБ, финансовите условия могат да се затегнат много повече, отколкото предполага самото увеличение с 0.25 % TheJournal.ie
Въпреки това още едно ограничено повишение на основната лихва от ЕЦБ с +0,25% до 2.75% е напълно възможно, но продължителен цикъл нагоре не е консенсусът сред експертите и анализаторите.
От началото на 2026 г. 6 месечният EURIBOR се повишава от 2.1 % до 3%.
2023: +66,0%
2024: +7,1%
2025: +8,7%
2026: +7,2%
Рекордните ръстове в печалбите през 2022 г. и 2023 г. не дойдоха от повишаване на лихви, както много очакваха, дойдоха от повишаване на таксите.
- Необслужвани кредити – дял 1,79% спрямо 1,77% година по-рано → +0,02%. Кредитния портфейл е изключително стабилен. Особено показателни са ипотеките: при огромен ръст на жилищното кредитиране лошите жилищни кредити представляват само 0,28% от портфейла.
- Депозити – 85,5 млрд. Евро, което е с +15,7% на годишна база
- Депозити на домакинства са 56,5 млрд. Евро, което е +18,6% на годишна база
- Депозити на нефинансови предприятия са 26,7 млрд. Евро, което е +11,0% на годишна база
От всичко изброено идва и добрата база, въз основа на която има и голям ръст в:
- Жилищни/ипотечни кредити, които са 20,4 млрд. Евро, което е +27,3% на годишна база.
Потребителски кредити са 13,3 млрд. Евро, което е +14,9% на годишна база
Сега нека задълбаем малко в някои теми и водещи страхове.
Мит №1 вече бе разбит, а именно:
„Като влезем в еврозоната, банките почват да формират лихвите на база на EURIBOR, което неминуемо ще доведе до повишаване на всички лихви.“
Няма такова правило или закон, че като влезем в еврозоната, българските банки трябва автоматично да почнат да ползват EURIBOR за формиране на лихвите. Напротив, повечето банки продължиха да използват ОДИ (осреднен депозитен индекс). Това е причината лихвите по ипотеките в България да бъдат най-добри и да не са покачат двойно, както в много държави в Еврозоната в периода след КОВИД насам, голямото печатане на пари и голямата инфлация. Това е причината лихвите по ипотеките в България да се запазят добри, дори когато вече сме част от Еврозоната.
Сега нека накратко поясним какво е EURIBOR и какво е ОДИ (осреднен депозитен индекс).
Какво е EURIBOR?
EURIBOR е пазарен референтен лихвен процент за еврото. Най-просто:
EURIBOR показва приблизително цената, на която банките могат да се финансират в евро на европейския необезпечен паричен пазар.
Изчислява се и публикува от European Money Markets Institute (EMMI) за различни срокове: 1 седмица, 1 месец, 3 месеца, 6 месеца и 12 месеца.
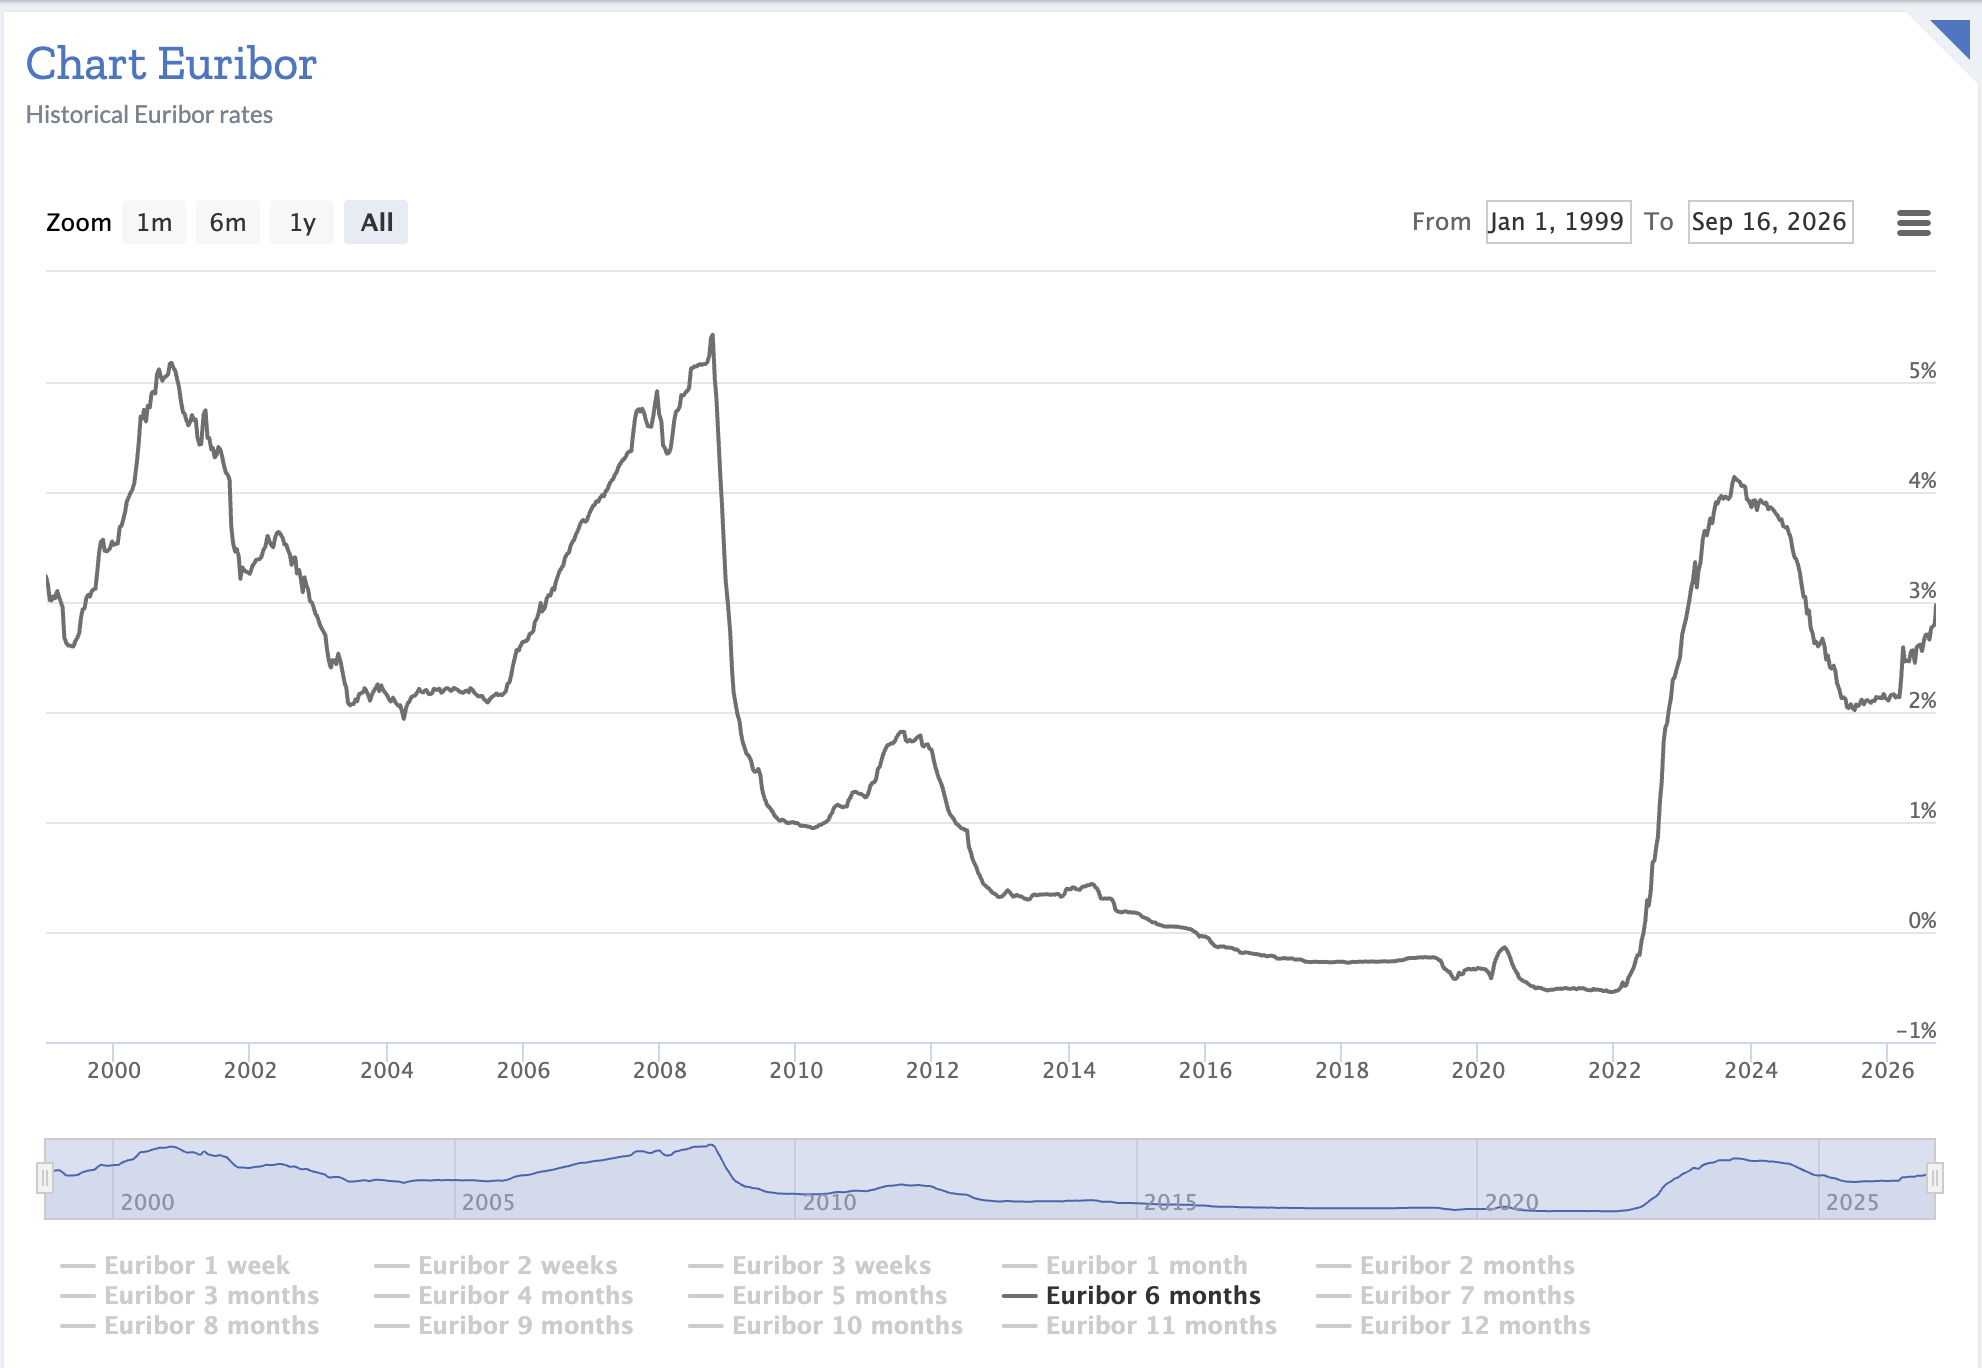
6 месечният EURIBOR, който банките използват за формиране на лихви по кредити се повиши от 2.1 % на 3% от началото на 2026 г. Ако банките в България автоматично формираха лихвите по ипотеките на негова база, то вече трябваше да сме на минимум 4%. Несъмнено обаче този показател ще се отрази на лихвите по бизнес кредитите и други по-рискови кредити.
Какво е Осреднен депозитен индекс — ОДИ?
Тук е голямата разлика. ОДИ не е европейски индекс като EURIBOR.
Той е референтен процент, който определени банки в България използват по собствена методика, базирайки се върху лихвените проценти по депозитите в българската банкова система.
Например УниКредит определя своя ОДИ на база лихвената статистика на БНБ за депозитите на домакинства и нефинансови предприятия. УниКредит Булбанк
Най-просто:
EURIBOR гледа европейския паричен пазар.
ОДИ гледа колко плащат българските банки за депозитите си.
И това създава огромна разлика.
Например на страницата на УниКредит Кънсюмър Файненсинг към 1 септември 2026 г. ОДИ е 0.20%, докато публикуваният там 3-месечен EURIBOR е 2.291% към 1 юли 2026 г. УниКредит Булбанк
Докато депозитите в банките в България растат, дори без те да дават лихви и без да им се налага да стимулират хората да депозират, то лихвите по ипотеките ще продължат да бъдат добри. Това е така защото банките в България имат налични пари (от депозити), които да дават на ипотечни и други кредити, а не самите тях не им се налага да „теглят кредити“ / да се финансират от европейския паричен пазар.
Това показва защо българските ипотечни лихви могат да останат сравнително ниски, въпреки че лихвите на ЕЦБ и EURIBOR са доста по-високи.
А защо депозитите растат? Българите са консервативни, като продадат имот или като спестяват пари, повечето ги депозират в банка, не за доходност, а за съхранение. Не ги инвестират в акции. Не ги инвестират в злато. Затова депозитите растат.
Мит №2
Банките в България вече са в еврозоната и ще си дават парите на ЕЦБ за 2.5% доходност вместо да дават ипотечни кредити. Също така ще купуват държавни ценни книжа (облигации) на 3.5%, 4% и 5% , вместо да дават ипотечни кредити.
Вече минаха 3 тримесечия, откакто сме в еврозоната и не виждаме това да се случва.
Юробанк (Пощенска), ДСК, Уникредит и др. са търговски банки, а не инвестиционни банки. В тяхната стратегия приоритет е кредитиране на хора и бизнеси, а не инвестиции в злато, облигации и акции.
Да, 10-годишните облигации на Германия се предлагат с 3.5% лихва. Защо тогава банките не си вложат парите там вместо да се занимават с ипотеки? Ето няколко основни причини:
Има голям риск. Лихвата по 10-годишните облигации на Германия в началото на 2026 г. е била 2.9%. Лихвата по същите нови такива облигации е 3.5%. Тоест, ако банка Х е купила в началото на 2026 г. на 2.8% и сега иска да продаде част от тези облигации, за да си осигури ликвидност, ще продава на загуба, защото никой не ги иска и могат да си купят същите облигации директно на 3.5%.
Ето как пада цената на 10-годишна облигация на Германия, при покачване на лихвата.
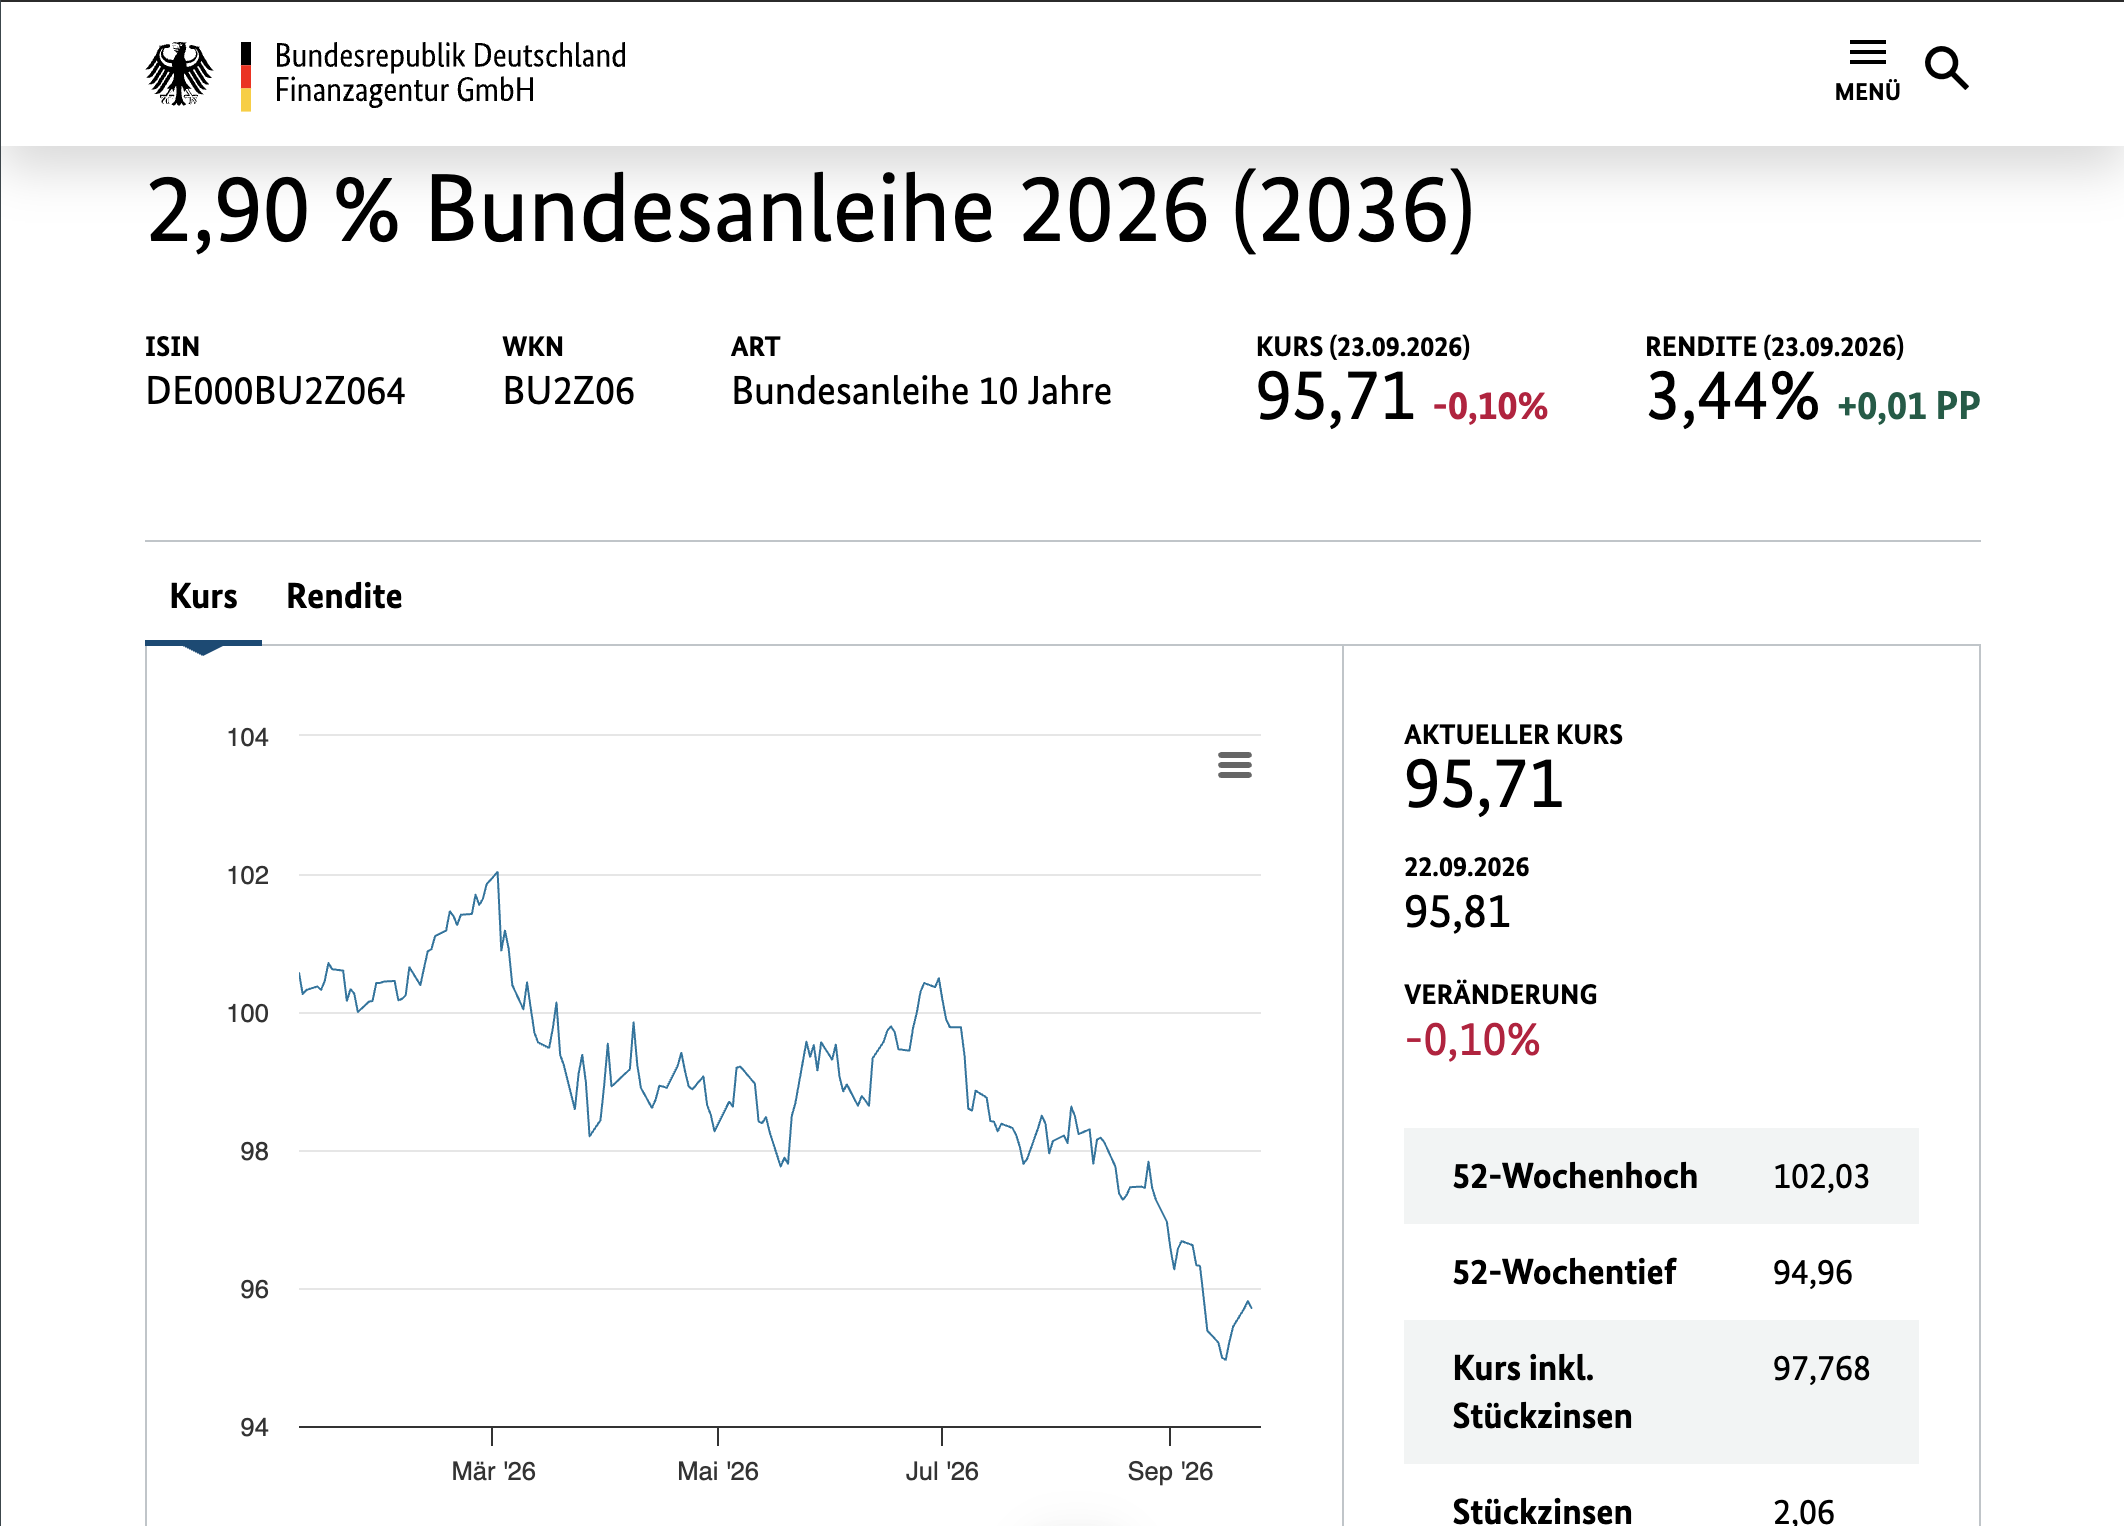
Цената на „стара“ облигация може и да се покачи, при положение че има много купувачи на пазара и лихвата по новоиздадените облигации започне да пада.
Поради рязкото покачване на лихвите от централните банки през 2021 – 2022 г., което се пренесе и по лихвите на облигациите, то цените на „старите“ облигации се понижиха и много банки реализираха загуби.
Това доведе до фалит и спасяване на банки, които са инвестирали доста в иначе „безрисковите“ облигации.
Silicon Valley Bank (SVB) — фалира през 2023 г. след принудителна продажба на облигации на голяма загуба заради рязкото покачване на лихвите.
Silvergate Bank — ликвидирана след масови тегления и големи загуби от продажба на дългосрочни облигации.
Signature Bank — затворена след bank run – много хора теглят депозитите си, поради опасения, че ще се случи същото, както с SVB и Silvergate Bank.
Credit Suisse — спасена чрез придобиване от UBS; проблемът беше основно загуба на доверие и управленски слабости, подхранени със загуби от облигации и липса на ликвидност.
Повече може да видите в мой анализ по темата от 2023 година :
Защо някои банки фалираха? Какво означава това за нашите пари?
Cash flow / Паричен поток
Ипотечният портфейл ти дава предвидим ежемесечен паричен поток от главница и лихва.
Купуването на облигации е свързано с времеви падеж. Веднъж годишно получаваш лихва, а номинала (сумата, за която си купил облигации) получаваш в края на периода: 5, 10, 30 г.
Дългосрочна структура на портфейла
Ипотеките са основна структурна част от портфолиото на търговските банки. Те дават дългосрочна предвидимост. Там банките могат да паркират голяма част от портфейла си. Рискът е нисък, защото е разпределен между хиляди кредитополучатели, а и е доста добре обезпечен с недвижими имоти.
Основната депозитна лихва на ЕЦБ е краткосрочен инструмент, защото често се сменя.
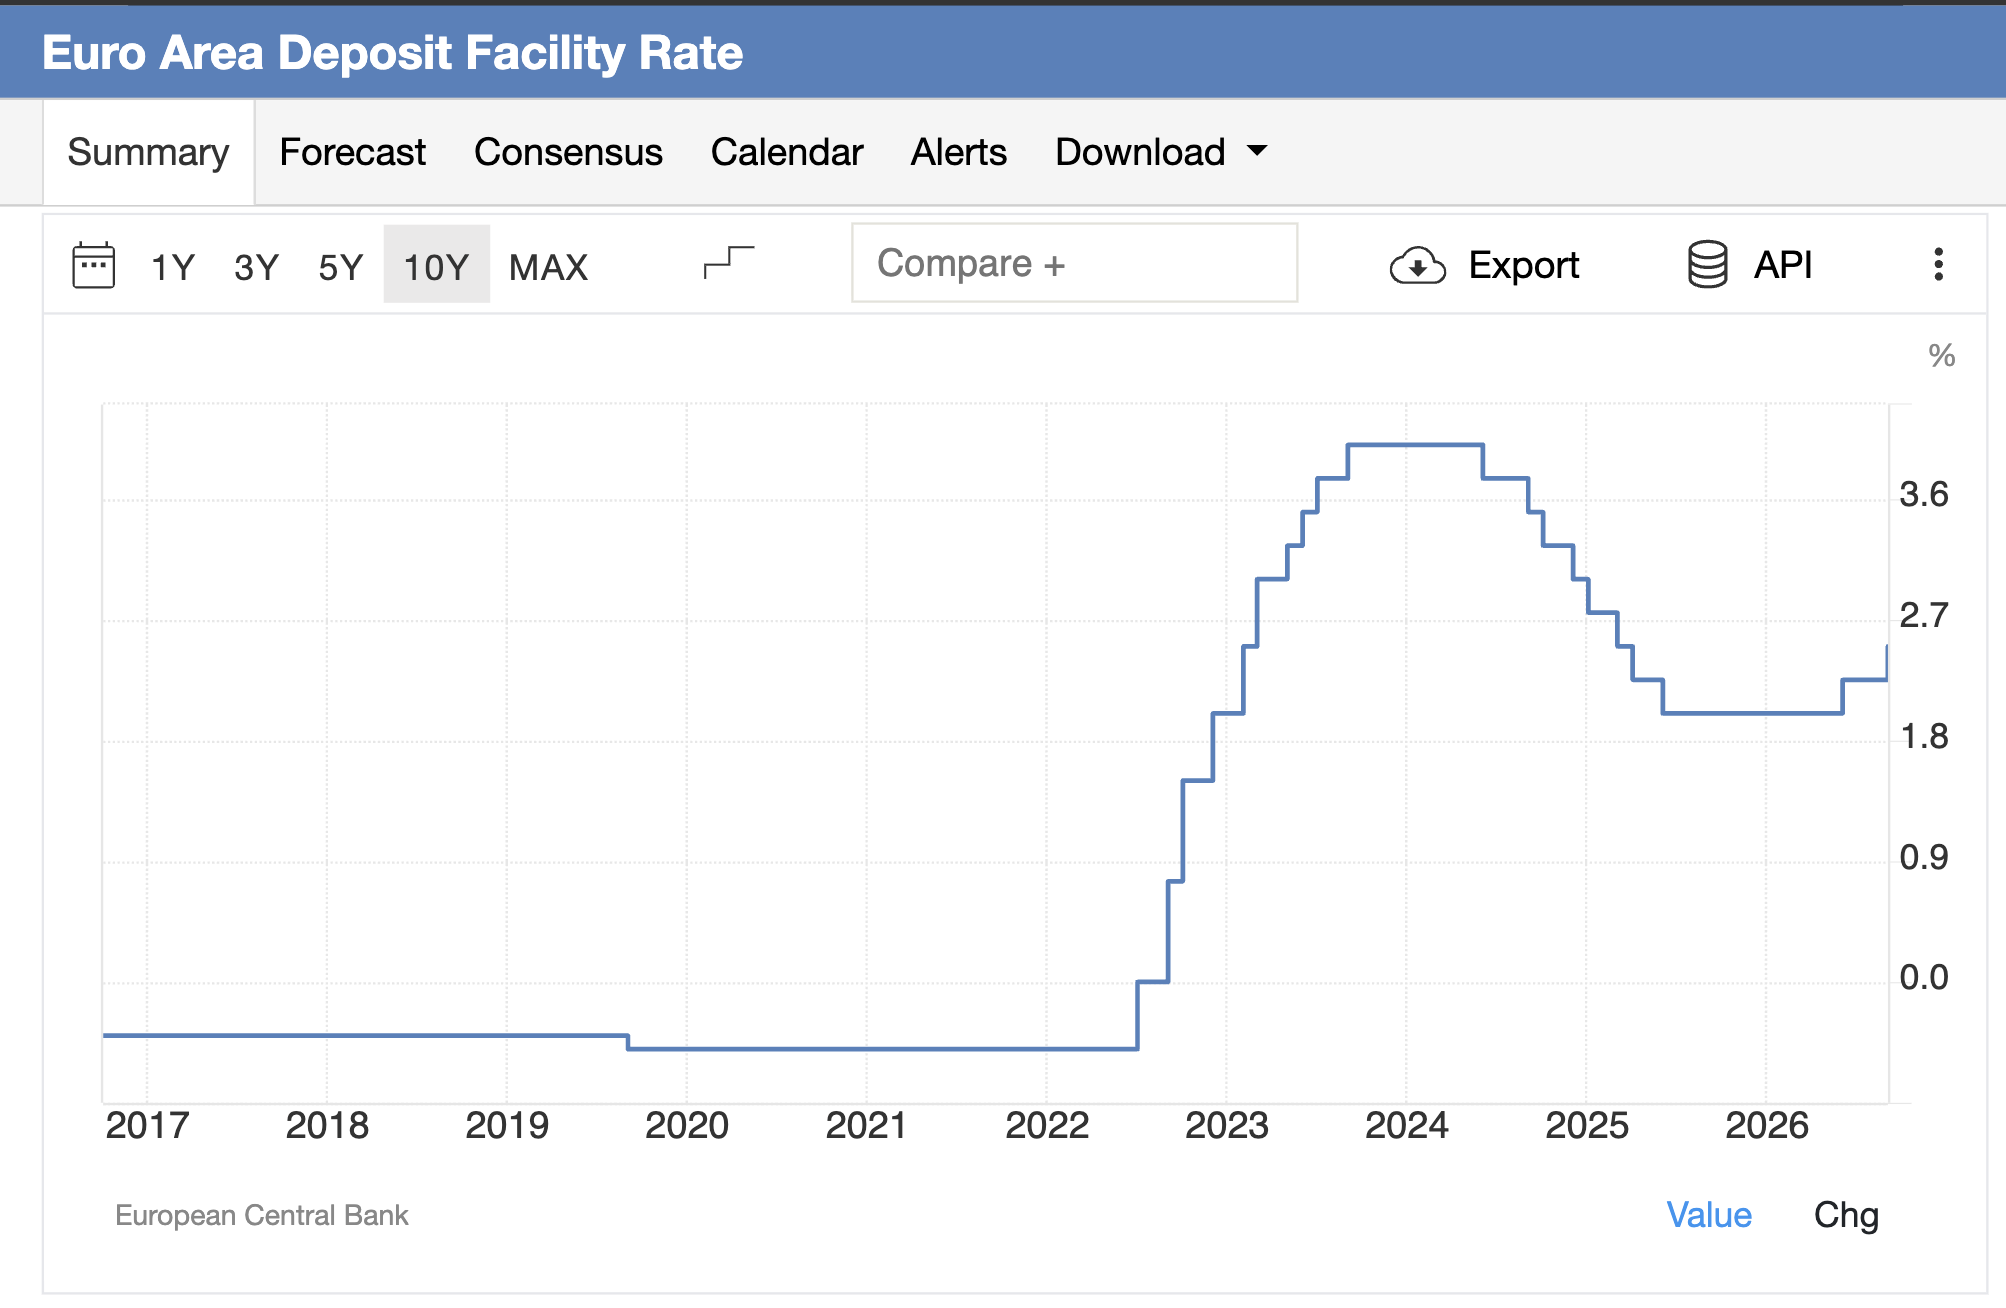
Не беше отдавана, когато този лихвен процент беше дълго време под 0-та. Затова търговските банки и като цяло нито една банка не гради стратегията си около този краткосрочен инструмент за доходност и ликвидност.
Това, че банките ще повишат значително лихвите по ипотеките, или че няма да дават ипотеки, защото могат да си дават парите на ЕЦБ за 2.5% е меко казано несериозно.
Мит №3: „ЕЦБ и Европейската комисия подготвят законодателство, чрез което искат да ползват парите от банковите сметки на хората, за да ги насочват в държавни облигации и приоритетни инвестиции, които дават доходност. Това ще обезкърви банките в България, което ще ги принуди да ползват финансиране от европейските парични пазари, което ще повиши лихвите значително.“
Има реална политика на ЕС за пренасочване на повече спестявания от банкови депозити към капиталовите пазари. Но твърдението, че ЕЦБ/ЕК ще вземат парите от банковите сметки на хората и ще ги инвестират без тяхното съгласие, не отговаря на истината. Това няма да става без съгласието на титулярите по депозитите.
Ако политиката успее и българите доброволно започнат масово да изваждат пари от депозитите и да инвестират, това действително може да промени модела на финансиране на българските банки и да създаде натиск за по-високи депозитни и кредитни лихви.
Българите и сега могат да инвестират във фондове, което банките упорито предлагат, но малко го правят. Могат да инвестират и в акции и в злато, което е по-рисковано, сложно и непознато, но повечето не го правят.
Интересното е ако нещата се опростят и инвестирането в държавни и корпоративни облигации стане с натискането на едно копче или подписването на един документ, дали тогава това няма да доведе до голям отлив на пари от депозитите? Все пак има и някои особености, които ще спрат по-консервативните. Тези инвестиции могат да заключват парите за определен период. Ако искаш да ги ползваш по-рано, може да се наложи да продадеш облигации, които си купил, може и да загубиш пари, ако лихвите по новите облигации са се повишили – така фалираха някои банки, а други трябваше да бъдат спасявани, когато централните банки повишиха лихвите, за да борят инфлацията, която създадоха с напечатването на двойно повече пари по-рано. Затова вече писах по-горе.
Какво всъщност подготвя ЕС
Програмата се казва Savings and Investments Union — Съюз на спестяванията и инвестициите (SIU).
Замисълът е съвсем открит. ЕС вижда проблем в това, че европейците държат огромна част от богатството си като банкови депозити, вместо в акции, облигации, фондове и пенсионни продукти.
Европейската Комисия говори за около €10 трилиона спестявания на домакинствата в банкови депозити и иска по-голяма част от тези пари да стигне до капиталовия пазар и оттам до европейските държави и предприятия. European Commission
ЕЦБ пък публикува буквално преди дни — 15 септември 2026 г. — анализ, според който около 80% от домакинствата в еврозоната не притежават акции или други пазарни финансови инструменти, докато близо €10 трлн. стоят в кеш и депозити. European Central Bank
Така че частта:„ЕС иска да мобилизира парите, които стоят по банковите сметки“ е по същество вярна.
Но „мобилизира“ не означава „конфискува или инвестира без съгласието на собственика“.
Как ще го направят?
Основният инструмент е нов тип: Savings and Investment Account — SIA или спестовно-инвестиционна сметка.
Европейската комисия прие през септември 2025 г. Препоръка (ЕС) 2025/2029, с която насърчава държавите да създадат такива сметки. Това в момента е препоръка към държавите членки, а не правило, което автоматично мести депозитите на гражданите. EUR-Lex
Идеята е човек доброволно да си открие такава сметка и чрез нея лесно да купува:
- акции;
- облигации;
- инвестиционни фондове;
- евентуално други подходящи инструменти.
И тук има нещо много важно. Официалният материал на Комисията казва изрично, че гражданите: имат пълен контрол върху инвестиционните си решения.
Твърдението, че това ще става „без да те питат“ е малко конспиративно, но реално идва от друга инициатива – Аutomatic enrolment в допълнителни пенсионни схеми. Това се отнася изцяло за допълнителното пенсионно осигуряване, а не за банкови депозити и спестявания.
ЕК действително препоръчва служителите да могат автоматично да бъдат включвани в допълнителни пенсионни схеми. Но дори там принципът е: автоматично включване → право да се откажеш. Комисията пише изрично, че работниците трябва да могат да се отказват ако искат. finance.ec.europa.eu
Какво би станало с българските банки, ако много техни клиенти решат да почнат да инвестират в капиталовите пазари?
Тук е важно да си припомним, че с новото законодателство предстои инвестирането в облигации, акции и фондове да стане по-лесно, чрез новите спестовно-инвестиционни сметки (Savings and Investment Account — SIA). Важно е да си припомним обаче, че дали е лесно или по-сложно, това не е единствената причина българите да са консервативни и да предпочитат имоти и депозити, пред инвестиции във финансови инструменти.
Със смяната на поколенията, най-вероятно това ще се промени, повече хора ще инвестират в акции, облигации, биткойн, злато и др., но промяната ще бъде дългосрочна и плавна, няма да обезкърви банките внезапно и това няма да се отрази шоково нито на лихвите, нито би довело до срив в цените на имотите.
В България в момента банките имат изключително удобен бизнес модел: огромна депозитна база + много евтини депозити.
Това е една от основните причини ипотечните лихви да могат да бъдат около 2.5%, въпреки че EURIBOR е значително по-висок.
Когато критична маса от домакинствата започнат да инвестират спестяванията си в акции, биткойн, облигации и други финансови инструменти и не държат парите си на съхранение в банкови депозити, банките ще трябва да реагират.
Веригата на причинно-следствените връзки е следната:
Пари напускат нисколихвени депозити и като цяло банковата система
→ банките имат по-малко евтин ресурс
→ започват да се конкурират за депозити
→ депозитните лихви се покачват
→ ОДИ/другите депозитни референтни индекси се покачват
→ цената / лихвата на ипотечния кредит се покачва.
Това е възможен сценарии, но зависи от бързината и обема на това хората да вадят парите си от банките и да ги инвестират на друго място. Означава още българите да спрат да са толкова консервативни.
Но виж как изглежда България в момента
Тук цифрите са много показателни.
Към края на юни 2026 г. депозитите на домакинствата са €56.473 млрд. И вместо да намаляват, те са: +18.6% на годишна база. БНБ
През следващия месец — юли — депозитите на домакинствата пак нарастват с €429 млн. само за един месец.
Общите депозити в банковата система са: €100.7 млрд. към 31 юли 2026 г. БНБ
Следователно към момента не виждаме абсолютно никакво „източване“ на българските банки.
Напротив. Депозитната база продължава да расте.
А ликвидността на банките?
Още по-показателно.
Към 31 юли: Liquidity Coverage Ratio: 239.3% при минимално регулаторно изискване: 100%.
Ликвидният буфер е: €33.3 млрд. БНБ
Към юни показателят за нетно стабилно финансиране — NSFR — е: 154.5% при изискване: 100%. NSFR (Net Stable Funding Ratio) е международен банков показател, наричан Коефициент на нетното стабилно финансиране. Той е въведен след глобалната финансова криза (като част от правилата „Базел III“), за да гарантира, че
банките не разчитат прекалено много на неустойчиво, краткосрочно финансиране за покриване на дългосрочните си активи (като кредити).
Oбщата капиталова адекватност е: 26.31%. БНБ. Това означава, че банката е изключително стабилна и финансово осигурена.
Минималното задължително ниво на капиталова адекватност в Европейския съюз и България (съгласно правилата „Базел III“) обикновено е около 8% (или малко над 12-14% с включени допълнителни макропруденциални буфери).
Това не прилича на банков сектор, който е на ръба да остане без ресурс.
Къде хипотетично е реалният риск за лихвите в България
По-скоро бих следил следния сценарий през 2027–2030 г.
Представи си, че България въведе SIA (специална инвестиционна сметка) и същевременно предложи данъчни облекчения:
Първите €10 000 годишно, инвестирани чрез тази сметка, получават данъчно предимство.
После банките/брокерите започват да ги предлагат директно през приложенията си.
И постепенно хората осъзнават: депозит: 0.5% срещу паричен фонд / облигационен фонд: 2–4% или диверсифициран фонд: потенциално по-висока дългосрочна доходност, но с пазарен риск.
Тогава може да започне структурна промяна. Не паническо теглене.
Примерно: €56 млрд. депозити на домакинствата да станат: €54 млрд. à €52 млрд. à €50 млрд. в рамките на няколко години, докато част от новите спестявания отиват директно към акции, облигации и др. вместо към банки.
И тогава вече банките ще трябва да започнат да плащат повече за паричен ресурс, с други думи да плащат по-висока лихва, за да привличат депозити, или ще плащат лихва за ползване на финансиране от Евросистемата (ЕЦБ). Ако цената на финансовия ресурс за банките е по-висока, то и лихвите по ипотеките ще са по-високи.
Все пак е важно и да отбележа:
- За да се случи този сценарии са нужни минимум 4-5 г.
- Не се знае какви ще бъдат лихвите на ЕЦБ, могат да бъдат по-ниски и лихвите по ипотеките да не се покачат, дори да има отлив от депозитите
- Българите са консервативни и въпреки тези промени е спорно колко голям дял от хората ще предпочетат да доверят парите си като ги инвестират в облигации и др. финансови инструменти
ЕЦБ, печатането на пари, основния лихвен процент и дълга, които движат цената на парите. Какво предстои?
Европа е в много неприятна комбинация — слаб растеж + висока задлъжнялост + потенциален нов инфлационен шок (Война в Иран, петрол).
Външен дълг на държавите от еврозоната спрямо брутния вътрешен продукт.
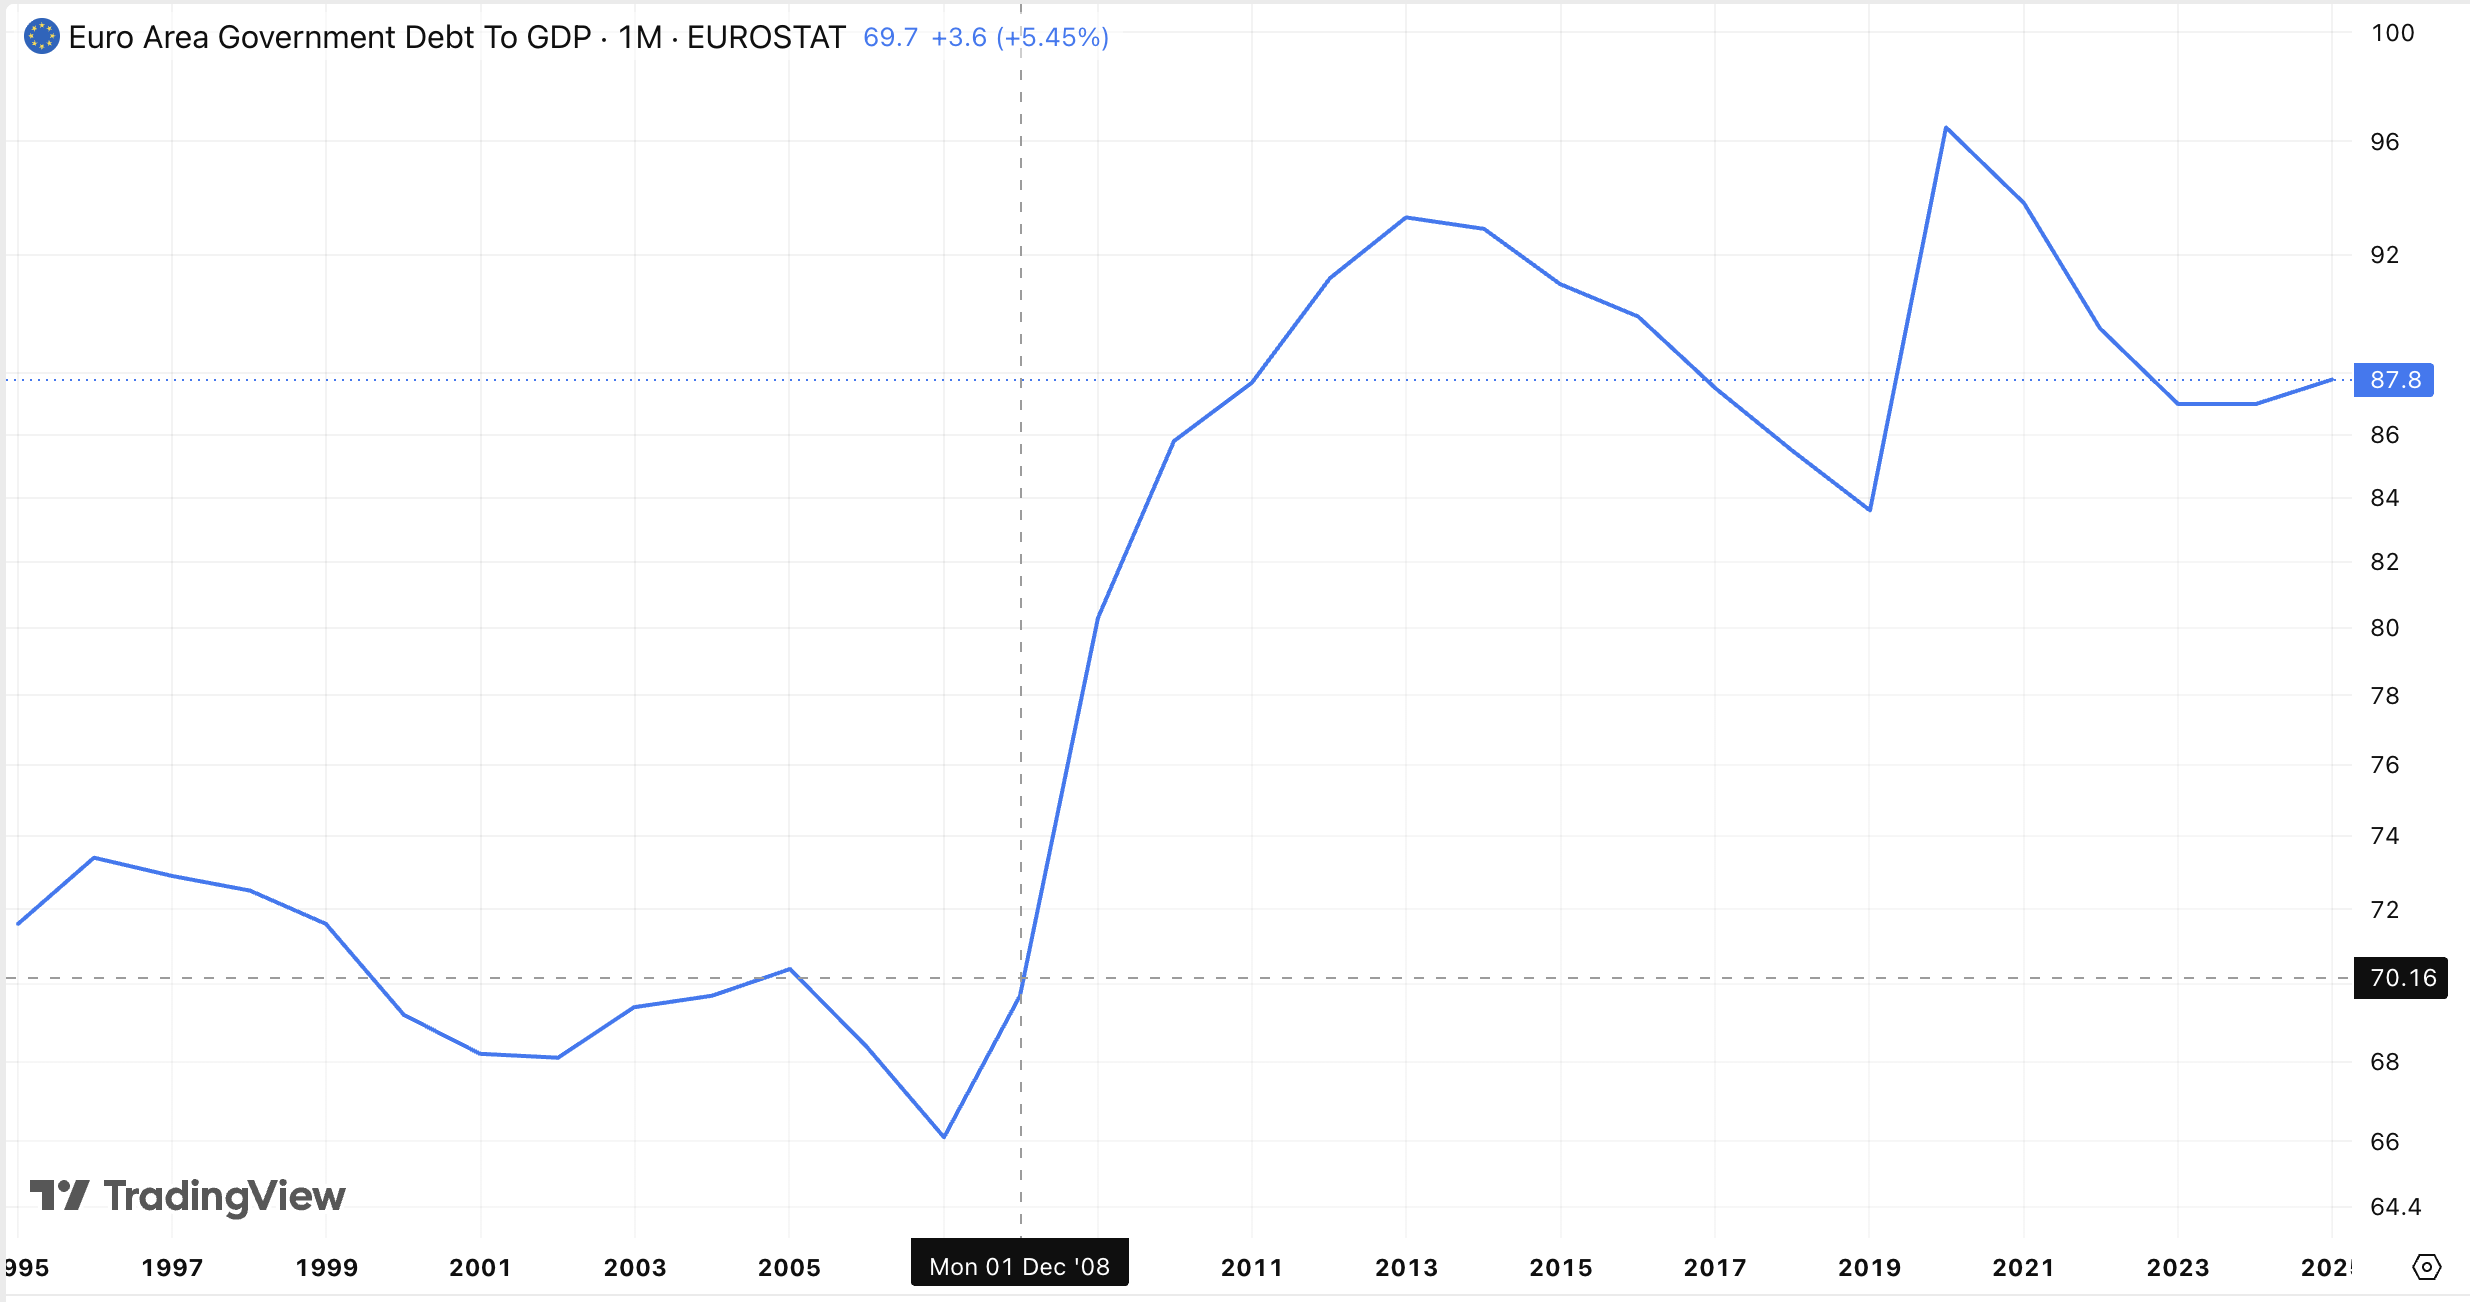
Голямата картина и посоката е ясна: Еврозоната е преминала към трайно по-високо ниво на държавна задлъжнялост.
Преди кризата от 2008 г. дългът е около 70% от БВП. След финансовата и дълговата криза скача над 90%, постепенно спада до ~84% преди COVID, а пандемията го изстрелва към 97%. След това има известно нормализиране, но днес сме отново около 88%.
Най-важното е, че след всяка голяма криза дългът прави стъпка нагоре, но не се връща към предишното равнище. Това означава, че фискалното пространство на Европа постепенно се свива и икономиката става все по-чувствителна към високи лихви.
Това прави продължителен период на високи лихви значително по-труден за правителствата и увеличава натиска върху ЕЦБ в бъдеще да балансира между инфлацията и възможността държавите да се финансират чрез дълг.
Нека разгледаме корелацията между основния лихвен процент на ЕЦБ и доходността по 10 годишните държавни облигации в Еврозоната?
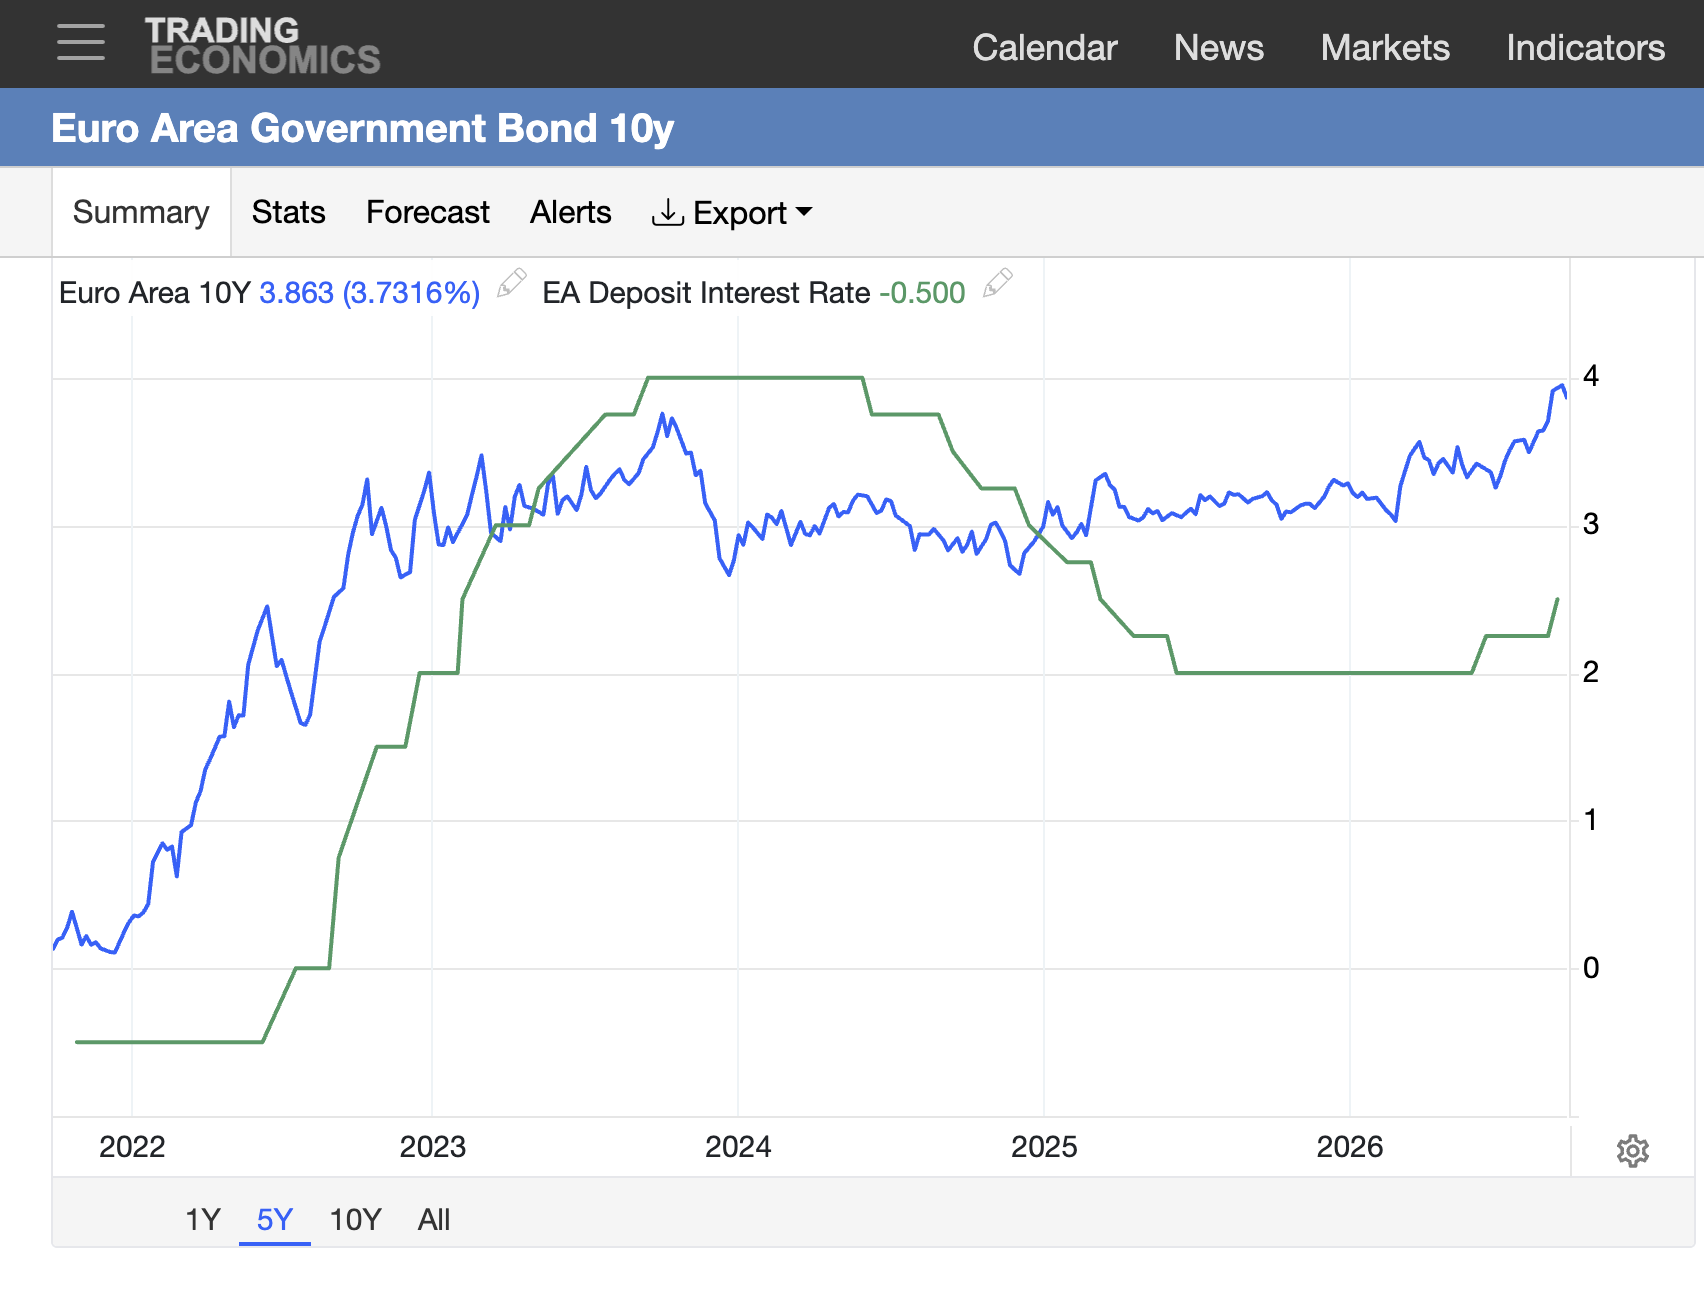
От средата на 2024 г. ЕЦБ започна да сваля основния лихвен процент от 4% до 2% в рамките на 1 година. Логично би било и доходността по 10-годишните държавни облигации също да падне, както виждаме, че двете графики вървят в синхрон от 2021 до края на 2023 г. Когато логиката се чупи, трябва да се запитаме защо? Изглежда, че инвеститорите, купувачите на държавен дълг, очакват висока инфлация в дългосрочен план и затова не купуват достатъчно държавен дълг на ниски лихви, както в близкото минало. Това е и причината лихвата по 10 годишните държавни облигации в еврозоната да нарасне до 4%, а в САЩ до над 5%.
Европа има повече дълг, а вече плаща и значително по-висока цена за него, защото няма достатъчно купувачи на този дълг. Така работи пазарът на държавен дълг, опитваш се да набереш капитал, като предлагаш лихва, когато няма достатъчно купувачи и не можеш да си осигуриш необходимата сума, вдигаш наградата (лихвата) и така се опитваш да привлечеш повече клиенти за твоя дълг. Някои от дълговете изтеглени на 0% лихва през 2020-2021 г., сега трябва да се рефинансират доста по-скъпо.
Точно тази комбинация — висок дълг/БВП + високи дългосрочни доходности — е причината продължително високи лихви да стават все по-трудни за правителствата.
И това е важният натиск върху ЕЦБ: тя трябва да държи инфлацията под контрол, без едновременно да направи рефинансирането на държавния дълг прекалено скъпо.
Дългосрочните облигации все повече отразяват инфлационните очаквания, огромните бюджетни дефицити, растящите емисии на нов държавен дълг и по-високата премия, която инвеститорите искат, за да държат този дълг 10 години.
Въпреки всичко това още едно ограничено повишение на основната лихва от ЕЦБ с +0,25% до 2.75% е напълно възможно до края на 2026 г., но продължителен цикъл нагоре не е консенсусът сред експертите и анализаторите.
Инфлацията е основно енергийна и допълнително затягане на паричната политика от ЕЦБ би натиснало така или иначе слабата икономика.
В същото време високите лихви на пазара за държавен дълг, донякъде вършат работата на централните банки и би трябвало да ограничат инфлацията на теория. Държавите са най-големите купувачи на стоки и услуги, по-скъпото им финансиране би трябвало да доведе до по-внимателно харчене и оттам охлаждане на инфлацията.
Основната лихва на ЕЦБ може да спре сравнително ниско — около 2,5–3% — но това не означава връщане към евтиния капитал от предишното десетилетие. Огромното печатане на пари от 2008 и 2020 г., десетилетията на „безплатни пари“ на ниски лихви, създаде икономика чудовище, която постоянно вдига количеството пари, които иска да изяде. Това нямаше да е проблем, ако същата тази икономика създава достатъчно стойност и растеж – но това е много трудно с високи цени на енергията, особено за Европа. Централните банки се опитват да спрат да наливат масло в огъня, като ограничават директното изкупуване на държавен дълг на ниски лихви, за да удържат инфлацията.
Инвеститорите и фондовете, които трябва запълнят дупките като купуват все по-големите порции държавен дълг, искат по-голяма награда, защото прогнозират висока инфлация за дългосрочен период.
Дългосрочните държавни доходности могат да останат между 3% – 5% или повече поради инфлация, фискални дефицити и огромно предлагане на нов дълг.
А ако тези 10-годишни доходности започнат да се качват прекалено много — например Франция към 5–6%, Италия още по-високо — тогава вече започва истинският тест: дали ЕЦБ ще остави пазара да дърпа ушите на държавите и да ги дисциплинира, или ще започне да ограничава дългосрочните доходности пряко или косвено.
Ето и няколко сценария за пряка намеса на ЕЦБ на пазара на облигации или косвено влияние върху това кой купува дълга и при какви условия.
Важно е да отбележим, че към момента ЕЦБ все още не прави ново QE – Количествени улеснения или с други думи – печатане на пари и вкарването им в икономиката чрез банките или чрез директно изкупуване на държавни облигации.
1. Пряко: ЕЦБ купува облигации
Това е най-очевидният механизъм, който се използваше и при ковид кризата. Това е „печатане на пари“ от централната банка.
Ако ЕЦБ започне да купува например френски или италиански ДЦК, цената на самите облигации се покачва, доходността по дълга пада, защото търсенето се засилва.
Контрол на лихвите по облигациите. Това е по-крайният сценарий. Централната банка казва например:
„Няма да позволим 10-годишната доходност да мине над 3,5%.“ И обещава да купи колкото облигации е необходимо, за да защити това ниво.
Това е Yield Curve Control — YCC. Рискът тук е отлив на пари от Европа към облигации на САЩ или други държави, където лихвата е по-добра.
2. Ликвидност към банките
ЕЦБ може да влияе и през банковата система. Исторически използваше LTRO/TLTRO — дългосрочно евтино финансиране за банките.
Механизмът е горе долу следния: ЕЦБ дава евтина ликвидност → банките имат повече свободен ресурс → част от него отива в кредити и облигации → търсенето на ДЦК се увеличава.
ЕЦБ официално разглежда дългосрочното рефинансиране като част от своя нестандартен инструментариум. European Central Bank
Това е по-косвен начин да подкрепиш облигационния пазар, отколкото ЕЦБ директно да купува облигации. Но това пак означава печатане на пари: QE – Количествени улеснения.
3.Финансова репресия, чрез регулации. Не е свързано с пряко печатане на пари от ЕЦБ. По-скоро целенасочено пренасочване на инвестиции с регулации, правила и данъци.
Финансовият анализатор и историк Ръсел Напиер, казва че не е е необходимо централната банка да купи всички държавни облигации. Може да се създаде система, при която частният сектор е принуден или силно стимулиран да ги купува.
Това е финансова репресия. Например регулациите могат да накарат:
- Изискване или вдигане на ограниченията към инвестиционните банки да държат повече „висококачествени ликвидни активи“ (държавни облигации). Това може да бъде в комбинация с целенасочено нисколихвено финансиране от ЕЦБ на тези банки, което си е печатане на пари.
- Регулация пенсионните фондове да купуват повече дългосрочен държавен дълг
- Изискване застрахователите да държат повече облигации
- Държавните облигации да получават преференциално капиталово третиране (да се оценяват с 0% риск) и за тях да не се налага да се заделя буфер, както при отпускането на кредити
- Целенасочено увеличение на данъци за инвестиции в други активи и косвено насочване на повече инвестиции към облигациите с данъчни облекчения
В свое актуално интервю Napier отново посочва именно пенсионните и застрахователните фондове като пример как чрез регулиране може да се създаде структурно търсене на държавен дълг.
Колко вероятно е ЕЦБ да продължи да вдигне основния лихвен процент над 3% и нагоре?
Frederik Ducrozet предупреждава, че ако ЕЦБ продължи да вдига лихвата, докато едновременно дългосрочните доходности по държавния дълг се качват, Европа получава двойно затягане.
Неговият коментар след последното решение е много показателен: когато лихвите по дългосрочните държавни доходности растат едновременно с основната лихва на ЕЦБ, финансовите условия могат да се затегнат много повече, отколкото предполага самото увеличение с 0.25 % TheJournal.ie
И това вече се случва. Доходността по средната 10-годишна облигация за държавите от еврозоната е около 4%. За Германската 10-годишна облигация е около: 3,54% — нива, невиждани от 2009 г. Reuters
Балансът на ЕЦБ и печатането на пари.
ФЕД обявиха край на QT – Количественото затягане в края на 2025 г. и от началото на 2026 г. леко по леко балансът отново започна да расте (QE количествено улеснение).
Балансът на ЕЦБ все още се свива (синьо в графиката) и официално ново печатане на пари (QE – Количествено улеснение) все още не е започнало.
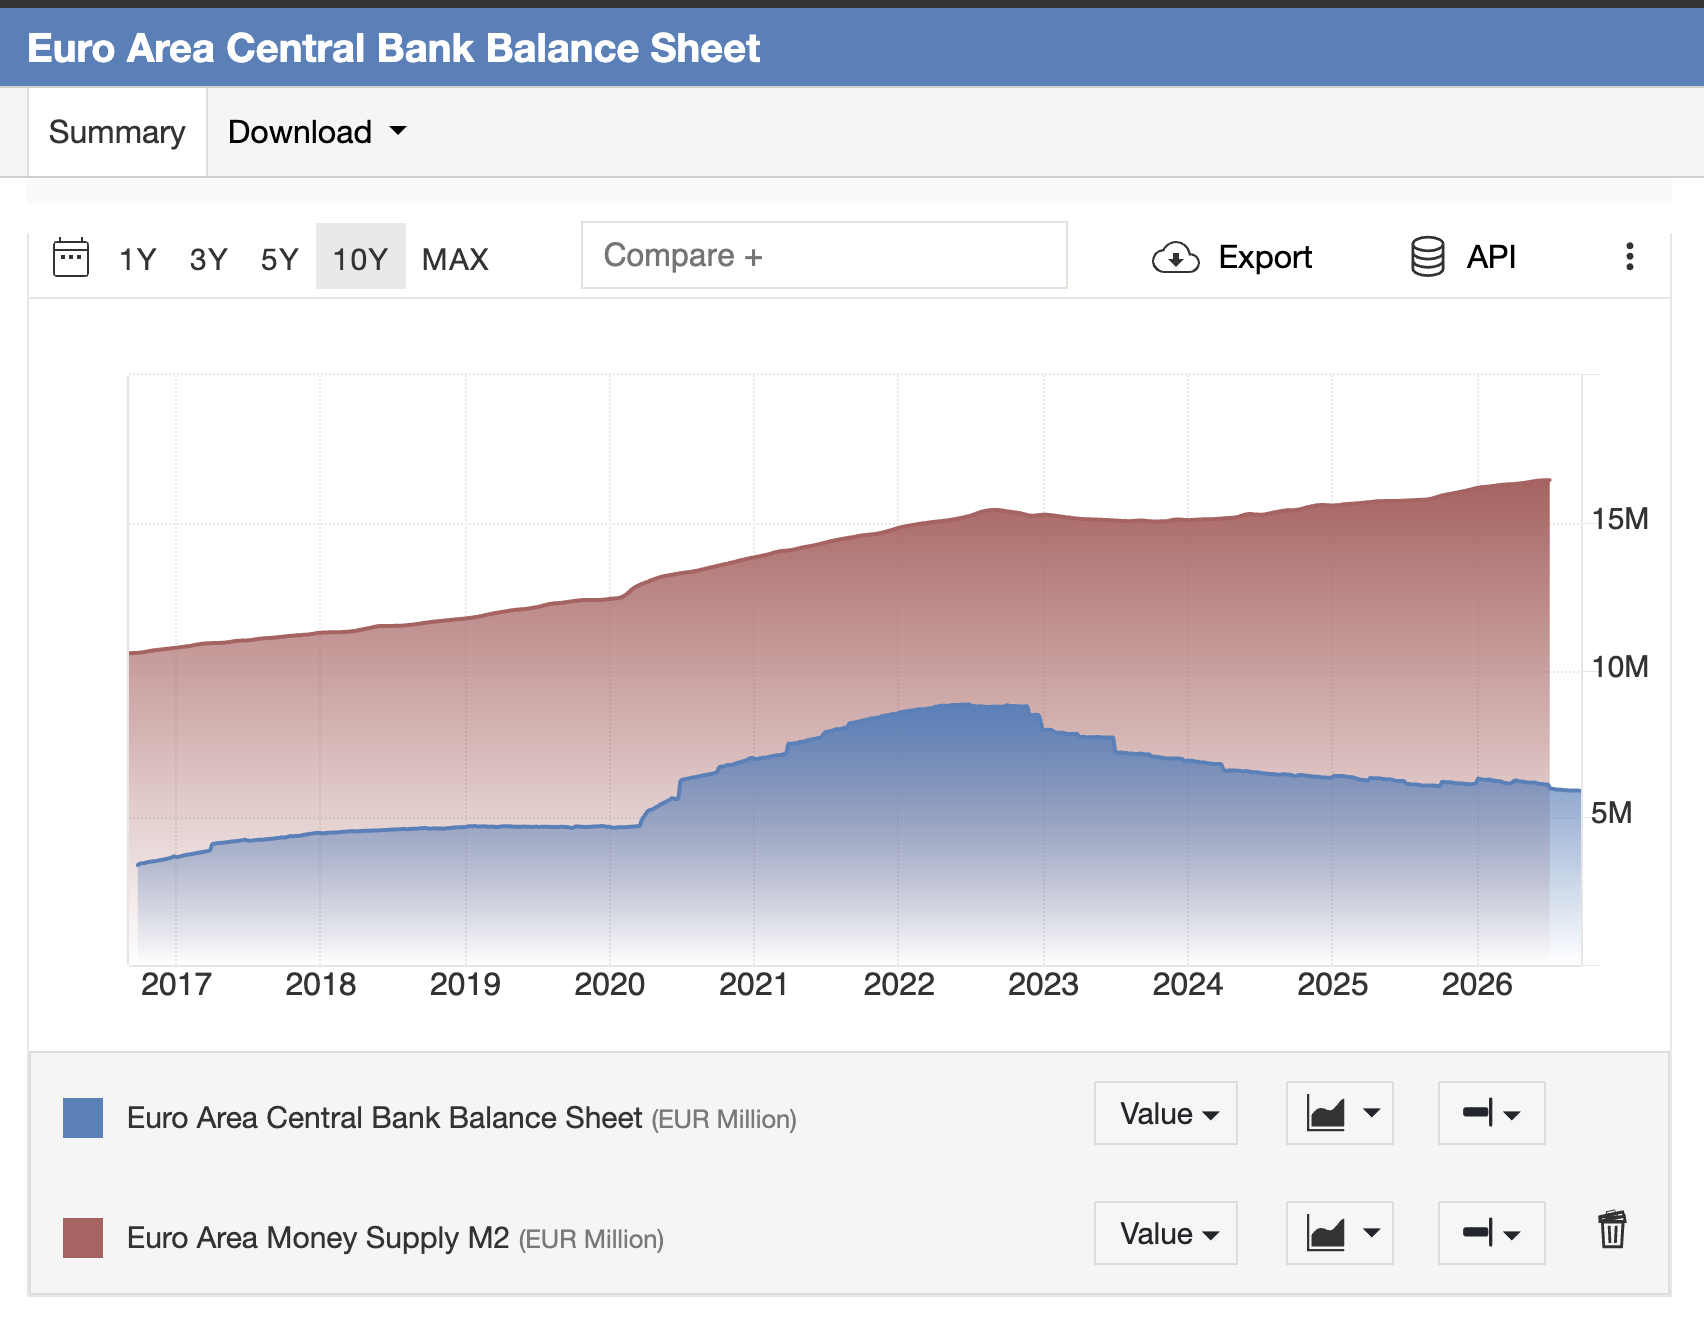
Въпреки свиването на баланса (в синьо), почти двойното му разширяване през 2020 – 2021 г., и напечатаните тогава пари, не са намалели (М2 парично предлагане в червено). Веднъж напечатани и пуснати парите в банковата система или чрез директно изкупуване на държавни облигации, продължават да се множат. Когато това става в огромни размери, както през 2020 г., то парите се обезценяват, защото активите (имоти, акции и др.), както и повечето услуги и продукти поскъпват значително и инфлацията става част от ежедневието ни. Нека това ни напомня как централните банки като ФЕД и ЕЦБ реагират на кризи.
А може ли ЕЦБ отново да започне QE (Количествено улеснение, печатане на пари)?
Да, но това не е текущата ситуация и политика. Напротив — в момента ЕЦБ прави обратното.
Тоест в момента, ЕЦБ не е основен купувач на държавен дълг, а държавите емитират повече дълг, както никога досега (както обича да казва един рижав президент), което бута лихвите по държавните облигации нагоре – за да намерят нови мотивирани купувачи на дълг.
И това помага да разберем защо дългосрочните доходности се движат нагоре.
ЕЦБ може и най-вероятно ще се намеси отново като купувач на държавни облигации, ако не пряко, то косвено като ги купува от инвестиционни банки, които са ги купили директно от дадена държава.
Печатането на пари рано или късно ще се върне в играта, защото пренасочването на по-голяма част от частния капитал към държавните облигации няма да е достатъчно.
Ще свикнем с по-високата инфлация и най-вероятно ще променим мантрата за 2% здравословна инфлация.
Растящото съотношение Дълг към БВП изисква по-висок растеж на икономиката и не много високи лихви.
Може и да видим парадокс
ЕЦБ може едновременно да не сваля краткосрочната лихва, за да контролира инфлацията, но да интервенирa на държавния облигационен пазар, ако разликите в лихвите по облигациите на отделните държави започнат да стават много големи.
Това на пръв поглед изглежда противоречиво. Но не е. Според ЕЦБ:
- С лихвата би трябвало да се овладее инфлацията
- С покупките на облигации (печатане на пари) на отделни държави се овладява фрагментацията на дълговия пазар и се предотвратяват нежелани кризи
Какви са вероятните следващи стъпки
ЕЦБ няма продължава да вдига лихвите дълго.
По-скоро:
Етап 1 (сега) — Енергиен инфлационен шок.
ЕЦБ през 2026г. 2,0 → 2,25 → 2,50% досега.
В бъдеще евентуално до 2.75%.
Етап 2 – Високите енергийни цени започват да удрят:
- Потреблението
- Инвестициите
- Икономическият растеж
Тогава: Нуждата от икономически растеж започва да доминира над инфлационния риск. Вдигането на лихвите вече не е на дневен ред в ЕЦБ.
Етап 3 – Държавният дълг започва да става по-сериозен проблем.
Държавният дълг продължава да расте – приоритет за политиците е да бъдат избрани, популизмът пред правилните решения.
ЕЦБ развързва кесията и отново започва да разраства баланса ( да печата пари) като директно и индиректно чрез инвестиционни банки, купуват държавен дълг.
Етап 4 – Политическият натиск започва:
Не можем едновременно да имаме високи лихви по държавния дълг, по-високи военни разходи, зелена трансформация, нова инфраструктура, пенсии и austerity (режим на строги икономии и ограничения).
И тогава започва истинският спор: кой ще поеме държавния дълг?
Едва ли ЕЦБ просто ще печата пари и ще купува всичко, освен ако не се стигне до криза, както беше с ковид и затварянето на икономиката.
По-вероятен е някакъв смесен режим:
- умерено положителни основни лихви от ЕЦБ. Няма да са високи, но няма да са и под нулата, както бяха преди 2019 г.
- новото нормално за инфлацията ще бъде да е над историческите 2%
- силна регулаторна подкрепа (или финансова репресия с други думи) за насочване на повече частен капитал от пенсионни фондове, застрахователни компании, банки и дори частни лица към държавния дълг. Банките/пенсионни фондове като структурни купувачи на държавен дълг.
- ЕЦБ купува директно държавен дълг само като авариен механизъм, за да предотврати фрагментиране (големи разлики в лихвите на различните държави) и кризи
Този режим НЕ предполага връщане към ипотечните лихви от 1%, които Европа имаше през 2015–2021 г.
Този режим НЕ предполага нещо фундаментално да се промени за ипотечните лихви в България в дългосрочен план, които ще останат достатъчно добри и под 3%.
Нека си припомним основните теми и изводи от таз статия:
Повишаването на основната лихва на ЕЦБ и покачването на EURIBOR не означава автоматично рязко повишаване на ипотечните лихви в България.
Причината е, че българският банков модел все още е много различен от този в редица други европейски държави.
Банките в България разполагат с огромна и продължаваща да расте депозитна база. Депозитите на домакинствата растат с двуцифрени темпове, ликвидността е значително над регулаторните изисквания, капиталовата адекватност е висока, необслужваните кредити остават на много ниски нива, а банковият сектор продължава да отчита рекордни печалби.
С други думи, банките не са притиснати от липса на пари.
И докато получават огромен ресурс практически безплатно от депозитите на своите клиенти, за тях няма икономическа необходимост ипотечните лихви да следват едно към едно EURIBOR.
Точно затова разликата между EURIBOR и ОДИ е толкова важна.
EURIBOR показва цената на парите на европейския междубанков пазар, докато депозитните индекси отразяват колко струва реално ресурсът на българските банки. Докато българските домакинства продължават да държат десетки милиарди евро в банкови депозити при минимална доходност, този ресурс остава евтин.
Затова и един от най-разпространените страхове след влизането в Еврозоната не се реализира — ипотечните кредити не започнаха автоматично да се формират на база EURIBOR и не последва рязък скок на лихвите.
Не се реализира и вторият страх — че банките ще спрат да кредитират и ще предпочетат да държат парите си в ЕЦБ или да купуват държавни облигации.
Ипотечното кредитиране остава основен бизнес за големите търговски банки. То им осигурява дългосрочни отношения с клиента, постоянен паричен поток и диверсифициран портфейл, обезпечен с недвижими имоти. Държавните облигации имат своето място в банковите баланси, но те не са безрискова алтернатива — историята от 2022–2023 г. много ясно показа как бързото покачване на лихвите може да доведе до огромни загуби върху дългосрочни облигационни портфейли.
Къде тогава е реалният риск?
Не толкова в EURIBOR. По-важният въпрос за България през следващите години ще бъде:
Ще продължат ли българите да държат толкова голяма част от спестяванията си в банкови депозити и да предпочитат покупка на имот като средство за запазване на стойността на парите си ? Или ще започнат да инвестират повече в държавни облигации, акции и др.?
Ако новите европейски инвестиционни сметки, данъчни стимули и по-лесният достъп до акции, фондове и облигации постепенно променят поведението на домакинствата, част от този евтин банков ресурс може да започне да излиза от депозитната система.
Тогава причинно-следствената връзка би била съвсем различна: по-малко депозити → по-силна конкуренция между банките за спестяванията → по-високи депозитни лихви → по-висока цена на ресурса → постепенно по-високи лихви по кредитите. Дори при този дългосрочен сценарии не е задължително лихвите по кредитите да станат чувствително по-високи.
Но подобна промяна трудно би станала за няколко месеца. Това е по-скоро сценарий за години и зависи от много фактори — поведението на българските домакинства, политиката на ЕЦБ, доходността по различните инвестиционни инструменти и темпа, с който инвестиционната култура в България се променя.
А голямата европейска картина е още по-интересна.
Европа влиза в период, в който трябва едновременно да се справя с висока задлъжнялост, слаб икономически растеж, огромни инвестиционни нужди, по-високи военни разходи и периодично завръщаща се инфлация.
Това прави продължителен режим на много високи основни лихви труден и малко вероятен.
Но прави и връщането към света на почти безплатните пари от 2015–2021 г. малко вероятно.
Затова по-вероятното „ново нормално“ е някъде по средата:
- положителни, но не прекалено високи основни лихви;
- по-високи дългосрочни доходности по държавния дълг;
- по-висока средна инфлация спрямо предходното десетилетие;
- периодични интервенции на централните банки, когато финансовата система или пазарът на държавен дълг започнат да скърцат
Ако задлъжнялостта продължи да расте, въпросът постепенно ще се измества от „Каква ще бъде лихвата на ЕЦБ?“ към много по-важния въпрос:
„Кой ще купува огромното количество нов държавен дълг и при каква цена?“
Отговорът вероятно ще бъде комбинация от частен капитал, банки, пенсионни и застрахователни фондове, регулаторни стимули и — когато системата попадне под сериозен натиск — отново намеса на централните банки и печатане на пари.
Именно затова не очаквам връщане към ерата на ипотечните лихви от около 1% в Европа.
Но това не означава, че България автоматично трябва да последва европейските ипотечни лихви нагоре.
Докато българските банки разполагат с огромна, евтина и растяща депозитна база, конкурират се агресивно за качествени ипотечни клиенти и запазват силна ликвидност и висока рентабилност, няма фундаментална причина да очакваме рязък скок на ипотечните лихви.
По-важно от това да гледаме всяко движение на EURIBOR е да следим три показателя:
- депозитите на домакинствата
- цената на депозитния ресурс
- ликвидността на банките
Докато тези показатели остават толкова силни, колкото са днес, ипотечният пазар в България вероятно ще продължи да се радва на значително по-благоприятно финансиране от голяма част от Еврозоната.
ЕЦБ може да вдига лихвата. EURIBOR може да расте. Доходността по държавните облигации може да остане висока. Но докато цената на парите за самите български банки остава ниска, няма причина цената на ипотечния кредит в България да се промени драматично.
Автор : Тома Стайков
Предупреждение. Фондация “Делта Анализи” е регистрирано юридическо лице с нестопанска цел за осъществяване на общественополезна дейност. Материалите, публикувани в платформата, са само с информационно-образователен и проучвателен характер с цел да подпомогнат мисията на фондацията и не бива да се възприемат като специализирана консултация по сделки с недвижими имоти. Фондация “Делта Анализи” не носи отговорност за начина, по който използвате информацията, съдържаща се в сайта. Винаги се обръщайте към квалифицирани специалисти за въпроси от финансов, правен и друг характер според вашите специфични обстоятелства и предприемете действие на базата на вашия информиран избор.
Още анализи от нас:
Мрачни прогнози за цените на имотите в София, отново желания за срив, цикълът се повтаря.
Икономически срив или Инфлация?
Ликвидността тръгва нагоре. Цените на имотите няма да паднат
БТВ внушават невярна информация: „Балонът се спуква. Румънският имотен пазар се срива“