- В тази статия разглеждаме дали спадът в броя сделки в София наистина означава срив на имотния пазар, или просто нормализиране след няколко много силни години.
- Ще видим какво показва Голямата картина: броя сделки в исторически контекст, реалното движение на цените, новото строителство, предлагането, търсенето, ръста на заплатите и данните от реално сключени сделки.
- Основният въпрос е прост: има ли реални признаци за срив или пазарът просто се движи нормално в среда на по-високи цени, доходи и строителни разходи?
Хора без реален досег до имотния пазар ви казват, че има срив.
Малката Картинка, в която искаха да ви накарат да повярвате, спрямо Голямата Картина, която ви дава посоката и дългосрочната визия.
„Имотният пазар в София се срива.“ Това четем и слушаме навсякъде.
В медиите се възхваляват хора и се етикират като експерти, които от 2014 г. всяка година прогнозират срив в цените на имотите.
Това е забележително постоянство – 12 години поред грешни прогнози за имотния пазар в София.
Малката картинка:
Първо беше: Срив в броя сделки в София с -38% за 1-во трим. 2026 г. спрямо 4-то трим. 2025 г.
В сравнение с 1 година по-рано, спадът в броя сделки е -12.33% (1-во трим. 2026 г. спрямо 1-во трим. 2025 г.).
Следва и срив в цената на жилищата, казаха експертите по инвестиции.
Минахме към продължаващ „срив“ в броя сделки в София. След -12.33% през 1-во трим. 2026 г. спрямо година по-рано, последва -16.65% за 2-ро трим. 2026 г. спрямо година по-рано.
„Очаквайте -30% до -50% спад в цените на имотите“, казаха същите.
ГОЛЯМАТА КАРТИНА:
От години поддържам тезата, че промяна в броя сделки, било спад или ръст в рамките на около 20% на годишна база, сама по себе си няма как да срине или въздигне пазара. Нека все пак анализираме броя сделки в по-голяма перспектива.
Голямата Картина ни показва, че 1-во тримесечие винаги е най-слабо, а 4-то тримесечие винаги е най-силно в една година.
Поради това само в периода от 2020 г. до 2026 г. има три случая, в които за същия период се регистрира спад с над -35%.
Ето ги и тези моменти в голямата картина:
I – 2022: -37.80%
I – 2023: -34.00%
I – 2026: -38.10%
Тези моменти не доведоха до спад в цените, както добре знаете.
Въпреки спада от -12.33% на годишна база, I тримесечие на 2026 г. с 7 529 сделки е третото най-силно първо тримесечие в историята на пазара на жилища в София.
I трим. 2025 г. – 8 588 сделки
I трим. 2008 г. – 8 035 сделки
I трим. 2026 г. – 7 529 сделки
Това някой каза ли ви го?
Въпреки спада от -16.65% за 2-ро трим. 2026 г. спрямо година по-рано, то е на 5-то място от всички втори тримесечия през последните 10 години (2017–2026).Не е рекордно.
Но и изобщо не изглежда като срив.
По-скоро е нормализиране след много силните 2021–2025 г.
2-рото тримесечие на 2026 г. със своите 8 874 сделки е с 17,86% по-силно от първото тримесечие на 2026 г. Тези краткосрочни флуктуации нагоре или надолу обаче не са толкова важни. Това го казвам, дори когато данните са в полза на моите прогнози.
2-рото тримесечие на 2026 г. е:
- по-слабо от 2025, 2024, 2022 и 2021 г.;
- малко по-силно от 2023 г.;
- значително по-силно от 2017, 2018, 2019 и 2020 г.
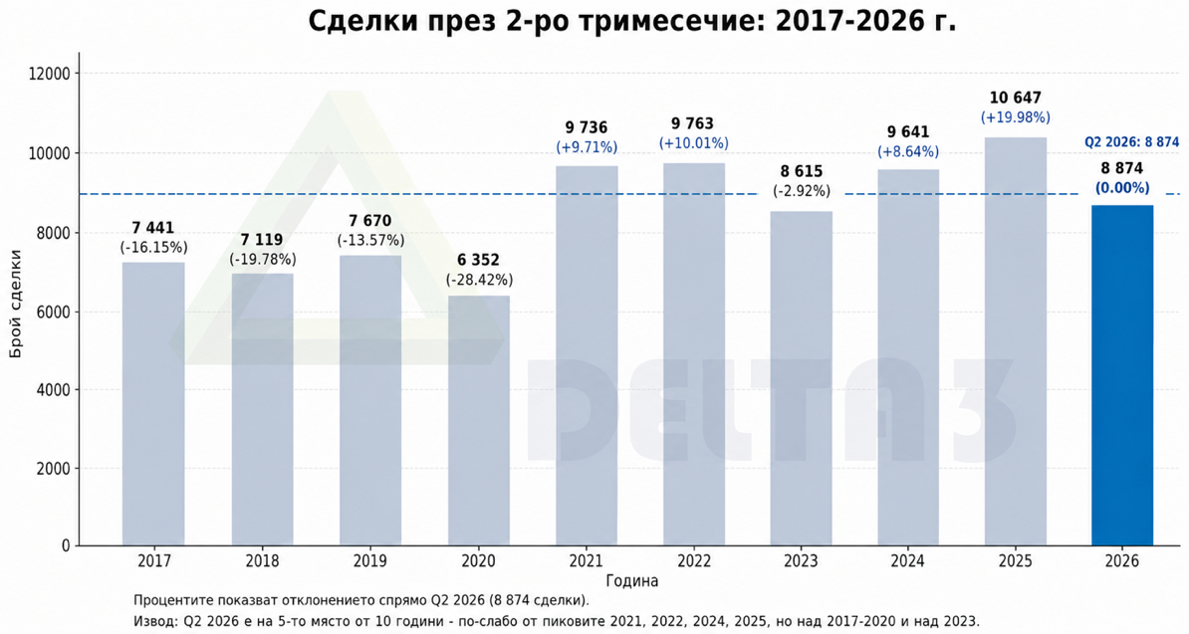
Ето и класацията на вторите тримесечия за последните 10 години:
- 2025 — 10 647
- 2022 — 9 763
- 2021 — 9 736
- 2024 — 9 641
- 2026 — 8 874
- 2023 — 8 615
- 2019 — 7 670
- 2017 — 7 441
- 2018 — 7 119
- 2020 — 6 352
Как ви изглежда картината сега?
Срив ли е?
Сривът пак се отлага. Само че в портфейла на хората, които го чакат – НЕ.
Данни на НСИ за I-во тримесечие на 2026 г. в София
Цените на жилищата в София: +5.8% за 3 месеца (спрямо 4-то трим. 2025), +16% за 1 година (спрямо 1-во трим. 2025). Това са данните от НСИ от първото тримесечие на 2026 г.
Преди да излезнат официалните данни на НСИ за II-ро тримесечие на 2026 г., реших да анализирам данните в нашата агенция за промяната в цената на реално сключени предварителни договори. В Делта 3 отчитаме +12,6% ръст в цените на реално сключени сделки в София за първото полугодие на 2026 г (първо + второ тримесечие) спрямо същия период на 2025 г. Данните са от сключените
предварителни договори за покупко-продажба на жилища предимно ново строителство в София.
Официалните данни на НСИ излезнаха и фактите за София са следните:
Ръст с +13.2% в цените на жилищата на годишна база (спрямо II-ро трим. на 2025 г.). Много близки данни с данните на Делта 3 от реално сключени предварителни договори.
Ръст с +2.4% в цените на жилищата в София отчетено през II-ро трим. 2026 г. спрямо предходното I-во трим. на 2026 г. à разлика от 3 месеца.
Голямата Картина ни показва, че спадът в броя сделки в София за 1 година или на база тримесечие спрямо тримесечие не води задължително до спад в цените на имотите.
Ето и няколко примера от последните години:
- 2020 година, пандемия и локдаун. Спад с -5.4% на броя сделки, ръст с 8% на цените на имотите.
- 2021 година, презапасяване със суровини и поскъпване, голяма инфлация, страх от загуба на стойност на спестяванията и рекорден брой сделки +30.8%. Ръстът в цените на имотите отчита +9.1%.
До тук имаме две напълно различни години откъм брой сделки, но със сходен ръст в цената на имотите в София.
- 2022 година е със спад от -8.4% на броя сделки. Тогава отново вой надаваха феновете на срива на цените на имотите. Тогава първото тримесечие също започна -37.80% на броя сделки спрямо 4-то трим. на рекордната 2021 г. Резултатът = +14% ръст на цените на имотите в София.
- 2023 година е втора поред на спад на броя сделки с -5% спрямо 2022 г. Цените на имотите +9.7%.
- 2024 и 2025 г. са силни откъм брой сделки в очакване на приемане на еврото, което е свързано с очакване на поскъпване на всичко. Това очакване се сбъдна. Интересното е че 2024 г. с +9.9% на сделките прямо 2023 г. е с ръст от над 20% на цените на имотите. А през 2025 г., рекордна по брой сделки с ръст от 15.2% спрямо 2024 г., цените на имотите нарастват с по-бавен темп, а именно + 12.7%.
- Сегашно време, още нямаме завършена пълна година, имаме 2 поредни тримесечия със спад спрямо същия период година по-рано, 1-во с -12,33% и второ с 16.65%. Цените на имотите в София обаче не се сринаха, а нарастват с +16% през 1-во тирм.2026 г. спрямо година по-рано (според НСИ) и +13.5% през 2-ро тримесечие на 2026 г. спрямо същия период година по-рано (според данните от сключени предварителни договори в Делта 3, все още няма данни от НСИ). Заплатите в София продължават да растат с близо 10% в първото полугодие на 2026 г. спрямо същия период на 2025 г.
Между редовете на статистиката
В статистиката за броя сделки от НСИ влизат нотариалните сделки, когато вече се прехвърли собствеността.
Това означава, че актуалните продажби с предварителни договори в проектите в строеж не се отчитат. В статистиката на НСИ не влизат предварителните договори.
Не влизат и договорите за резервация (капарата) в проектите преди Разрешение за строеж, които по-късно над 70% се превръщат в предварителни договори и в последствие в брой сделки в имотния регистър.
Ще дам конкретен пример с проект, в който съм инвеститор – Жилищен комплекс Искър.
- Започнахме резервации още през 2023 г., преди Разрешение за строеж.
- Разрешението получихме през декември 2023 г.
- През юни 2024 г. стартирахме строителството и подписахме предварителните договори с хората, които вече бяха резервирали жилища.
- Продължихме продажбите и до края на 2024 г. бяхме продали 50% от имотите с предварителни договори.
- Пренасяме се в днешно време – широко коментираните първо и второ тримесечие на 2026 г.
- Тези резервации от 2023 г., превърнали се в предварителни договори през 2024 г., сега се превръщат в „брой сделки“ в статистиката на НСИ. Защо? Защото именно сега се прехвърля собствеността и сделките се вписват в Имотния регистър. Това е първата вълна на прехвърляне при достигане на АКТ 14 и чл. 181, когато обектите вече са нанесени в кадастъра и могат да се изповядват сделки с ипотечно финансиране.
От данните на НСИ не можем да кажем:
- какъв е делът на актуалните сделки с готови имоти;
- какъв е делът на „старите сделки“, започнали преди 1–3 години, които чак сега се вписват.
Едно обаче е сигурно.
Вписванията в Имотния регистър, които дефинираме като „брой сделки“ в статистиката на НСИ, носят в себе си доста стара история и не отразяват напълно актуалната картина на пазара.
2023, 2024 и 2025 г. бяха години с двуцифрен ръст на цените. За тези три години цените на имотите в София нараснаха с около 50%.
Голяма част от продажбите в проекти в строеж именно сега се финализират и се вписват в Имотния регистър – през първото и второто тримесечие на 2026 г.
Каква е ситуацията в Делта 3 Риъл Естейт ?
Като агенция, специализирана в новото строителство, сравнихме реално сключените предварителни договори през първото полугодие на 2026 г. със същия период на 2025 г.
1-во тримесечие 2025 г.
Средна цена: 2 071 €/кв.м
1-во тримесечие 2026 г.
Средна цена: 2 310 €/кв.м
+11.5%
____________
2-ро тримесечие 2025 г.
Средна цена: 2 117 €/кв.м
2-ро тримесечие 2026 г.
Средна цена: 2 404 €/кв.м
+13.5% (официалните данни на НСИ сочат 13.2%)
Обобщено за първото полугодие:
Първо полугодие 2025 г. – 2 094 €/кв.м
Първо полугодие 2026 г. – 2 357 €/кв.м
+12,6%
Пазарът и цените на жилищата се движи от две неща:
Предлагане – колко продавачи продават едновременно;
Нека стартираме с данните за новото строителство по брой жилища в София, а именно:
- издадени нови разрешения за строеж
- АКТ 2 – стартирало строителство (по брой жилища)
- АКТ 16 – въвеждане в експлоатация
От трите изброени най-ценна информация ни дават данните за АКТ 2 – стартиралото ново строителство.
Много от издадените Разрешения за строеж по редица причини (финансиране, спорове между инвеститори и собственици на земя и др.) не стигат до строителство, което се вижда от данните, поради което не можем да се осланяме на тази информация.
АКТ 16 също може да ни заблуди, защото минава между 2 и 5 години от АКТ 2 до АКТ 16, което може да ни заблуди, че в определена година уж няма много предлагане, а в друга има свръх предлагане.
Въпреки рекордната 2025 г. за брой жилища въведени в експлоатация с АКТ16 (16 855 жилища, +145% спрямо 2024 г.), то не ги виждаме в момента да се продават на пазара.
Вече минаха 9 месеца от 2026 г. и предлагането на имоти ново строителство не се е променило спрямо много спрямо 2025 г.
На вас ви казват, че купуват предимно спекуланти, които веднага продават след АКТ 16. Реалността е друга, купуват предимно хора с дългосрочен хоризонт: ново жилище, жилище за децата, отдаване под наем, защита от инфлация.
Не само, че не ги виждаме да се продават на пазара сега, но не ги видяхме да се предлагат наведнъж и докато обектите бяха в строеж, защото същите са започвали да се строят през 2020, 2021, 2022 година и са се продавали равномерно, но реално се случва натрупване и въвод в експлоатация (АКТ16) именно в 2025 г.
За последните 6 години (2020-2025) са започнати да се сторят 55.178 жилища в София, което е средно 9 196 жилища на година. Шест години са достатъчен период да видим, че новото строителство беше абсорбирано (продадено) още по време на строеж.
Търсенето на жилища ново строителство е по-голямо от производството, което е една от причините за двуцифрения годишен ръст на цените на имотите в този период. Дори рекордната 2025 г. по въведени в експлоатация жилища (АКТ 16), не доведе до там предлагането да изпревари търсенето, което да свали цените на имотите. Ясно се вижда, че купувачите на тези жилища не са предимно спекуланти, които масово продават след АКТ 16, а такива с дългосрочни намерения, които не препродават.
През 2025 г. започна строителство на 6621 жилища, което е спад с -30% в сравнение с 2024 г. Това показва колебание сред инвеститорите. Ако темпът на новото строителство спадне, то със сигурност това ще бута цените нагоре, защото предлагането ще намалява.
Първото полугодие на 2026 г. е обещаващо откъм започнато ново строителство в София с 4 871 жилища, което е връщане към средните нива след спада през 2025 г. Това показва, че след колебливата 2025 г., то през настоящата виждаме връщане на оптимизма сред инвеститорите засега.
Нека сега видим данните за Разрешение за строеж по брой жилища за София, което ни дава информация за тенденциите. Важно е да отбележим, че за периода 2020-2025 г. са издадени разрешения за строеж за 92 480 жилища (средно 15 413 на година) в София. За същия период са започнати да се строят 55 188 жилища (средно 9 196 на година). Тук виждаме, че около 60% от издадените разрешения за строеж по брой жилища, реално започват да се строят, а другите 40% поради редица причини не се реализират веднага.
2024 и 2025 година бяха слаби с 12 066 средно издадени разрешения за строеж по брой жилища на година, в сравнение със трите силни години преди това (2021, 2022 и 2023) със средно 19 480 жилища на година. Новите издадени Разрешения за строеж по брой жилища за първото полугодие на 2026 г. са за 6.826 жилища, което е с +20% за същия период през 2025 г., което показва че администрацията разрешава повече и спира по-малко.
2026 спрямо 2025 г. Администрацията спира по-малко и издава повече Разрешения за строеж, инвеститорите започват да строят повече.
Ако 2026 завърши така, това ще бъде добре за предлагането и добре за купувачите.
Ако спадът в броя сделки и повишаващите се разходи за строителство започнат да разколебават инвеститорите и те отново забавят ход в започнатото ново строителство, то това ще доведе до спад в предлагането, което е предпоставка за продължаващ ръст в цените.
Странното е че тези, които най-много искат срив в цените, също така най-много недоволстват, че се строи. В крайна сметка, трябва добре да помислят и да преценят какво точно искат. Колкото повече се строи, толкова по-вероятно е цените да се задържат или да се понижат. Колкото по-малко се строи, то вероятността цените да растат с двуцифрени проценти на година е по-висока.
Търсене
Със среден ръст на (средната) брутната работна заплата за София с над +13% от 2020 г. насам, то хората, които могат и искат да си позволят собствено, ново или по-голямо жилище в София нараства.
Растежът в средната брутна работна заплата в София продължава и през първото и второто тримесечие на 2026 г. спрямо 1 г. по-рано, съответно с 10.63% през Q1 и 8.91% през Q2.
Търсенето в София е стабилно, заплатите и банките го подкрепят. Демографията в София е положителна – млади хора от цяла България решават да купят именно в София, заради високата ликвидност на пазара, възможностите за образование, събития и работа.
Като цяло България е шампион в ЕС по среден ръст на заплатите на годишна база за II-ро трим. на 2026 г. спрямо същия период на 2025 г. с + 9.9%, при средно 3.2% за ЕС.
Нормално е България да има 2х или 3х по-голям ръст в заплатите, когато заплатите са от най-ниските в Европа. Сходна е ситуацията и с цените на жилищата. Докато заплатите растат и цените на жилищата ще растат.
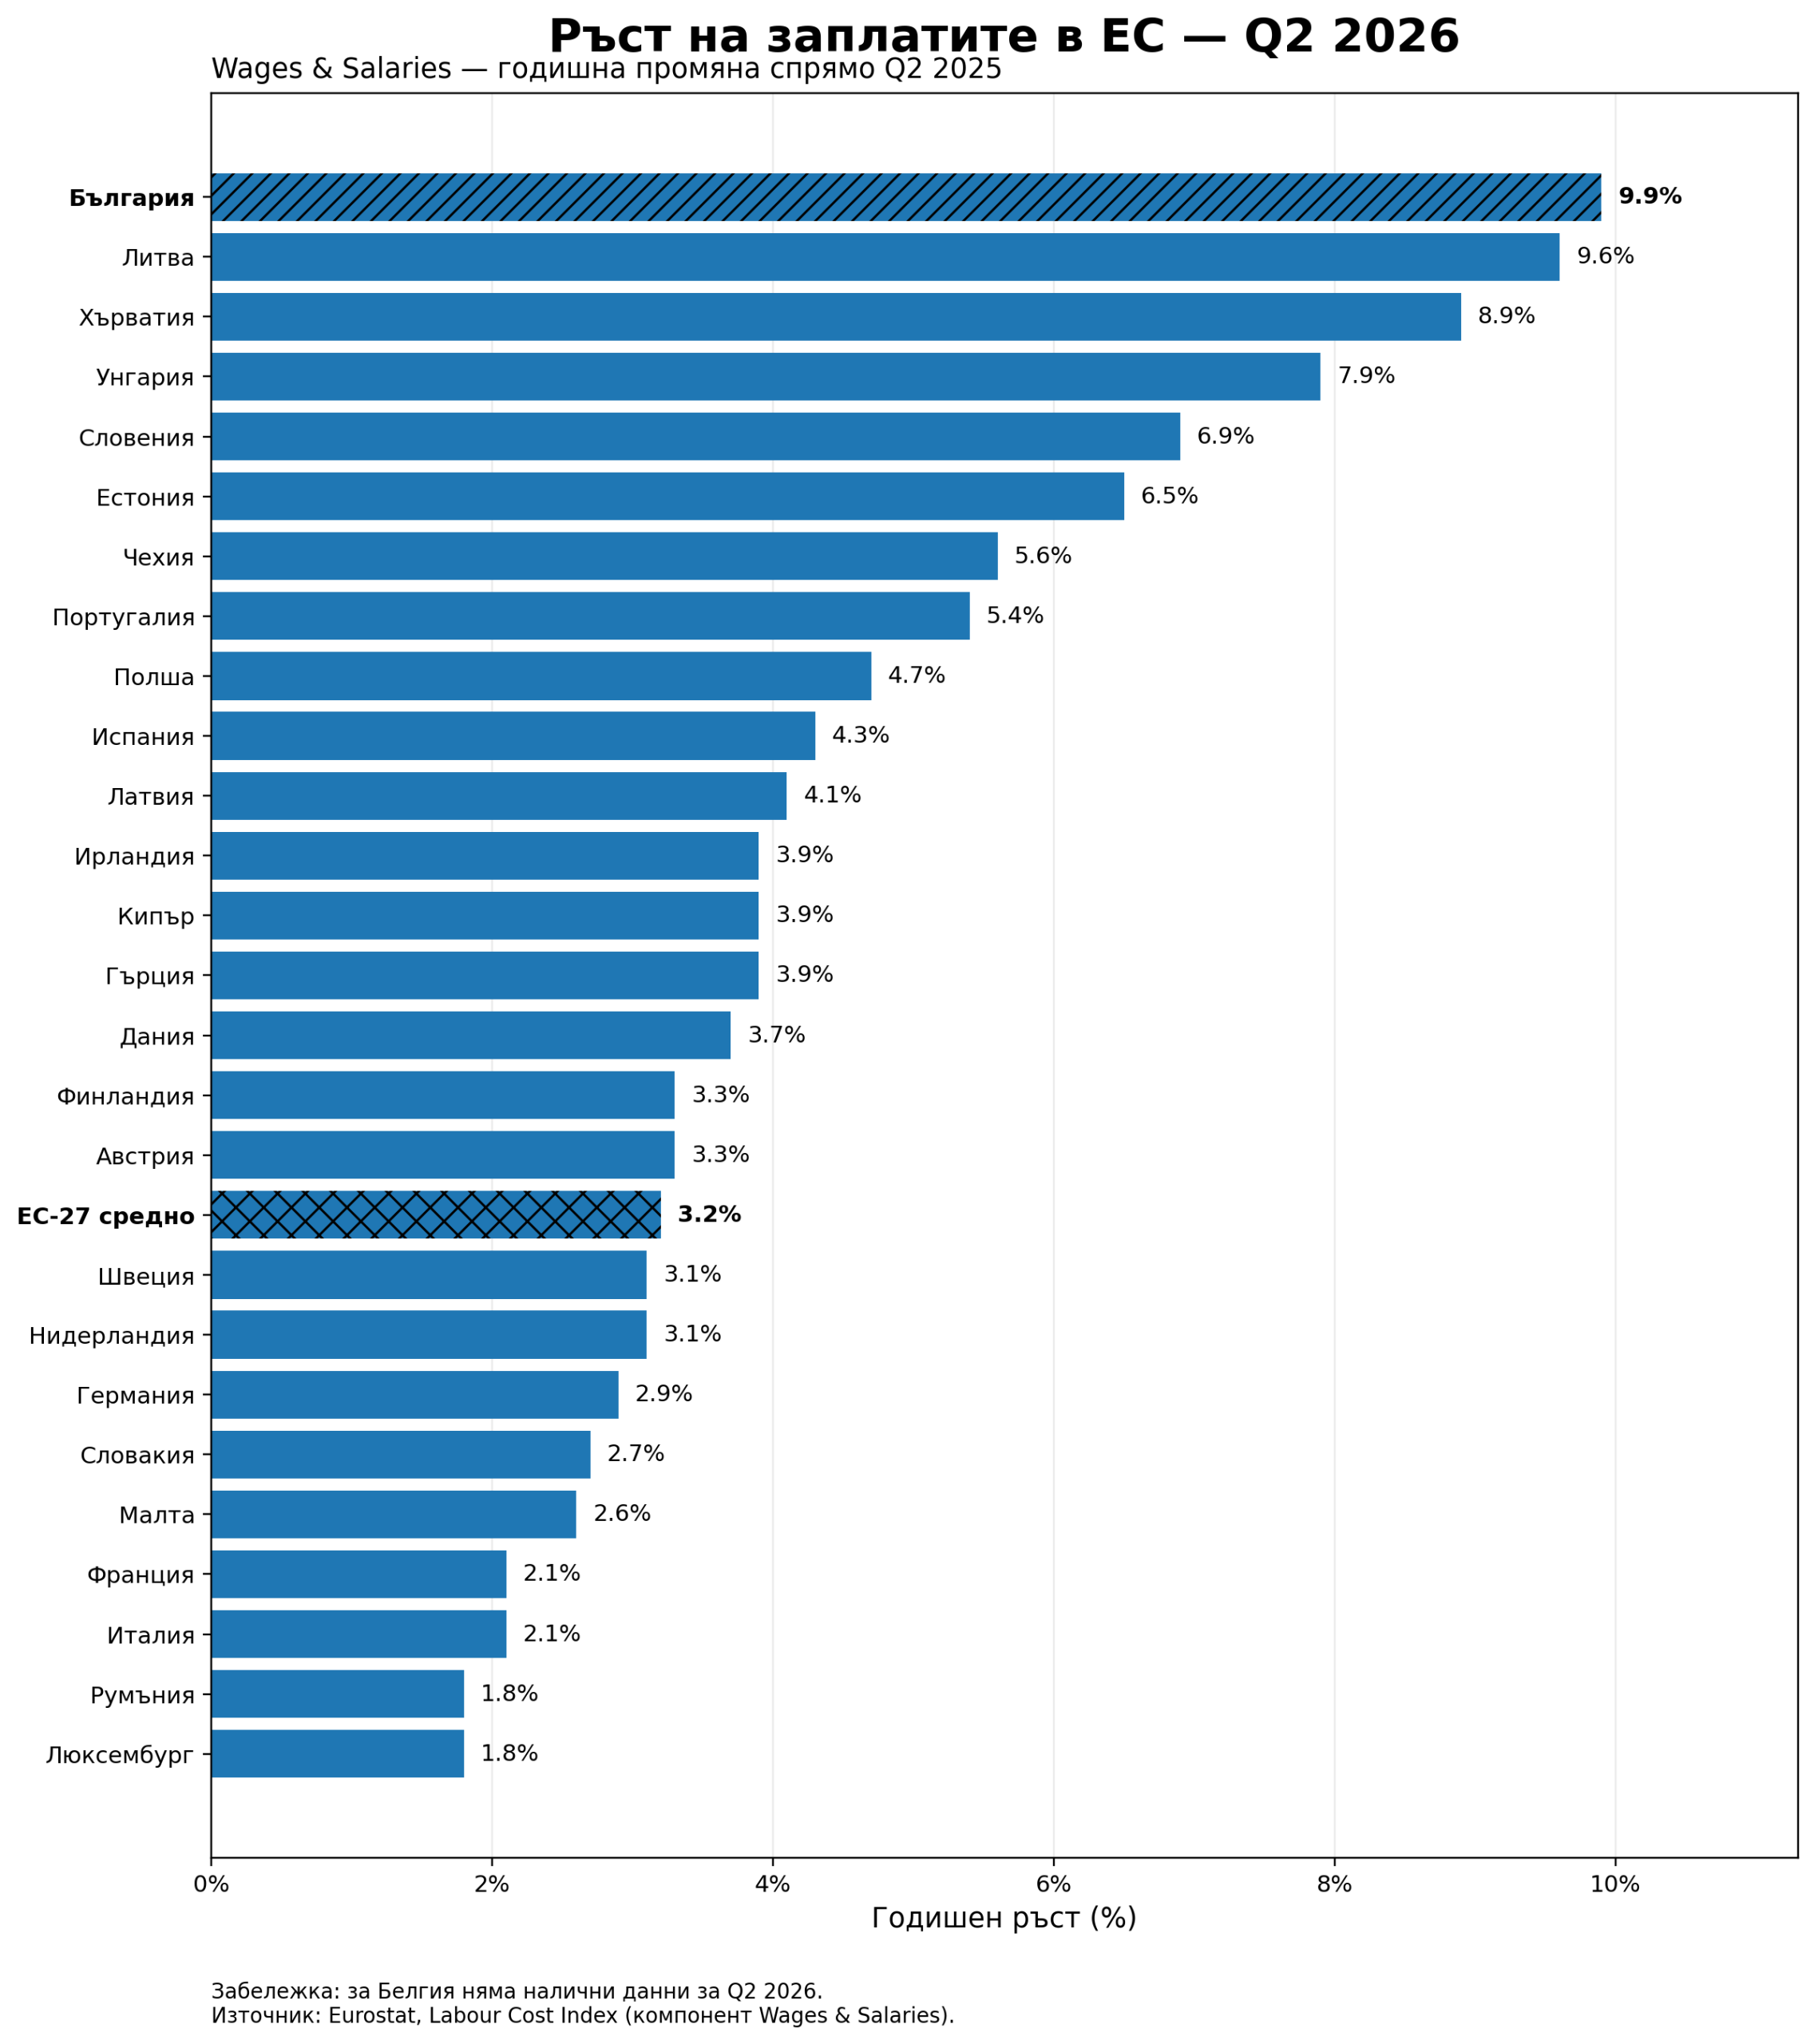
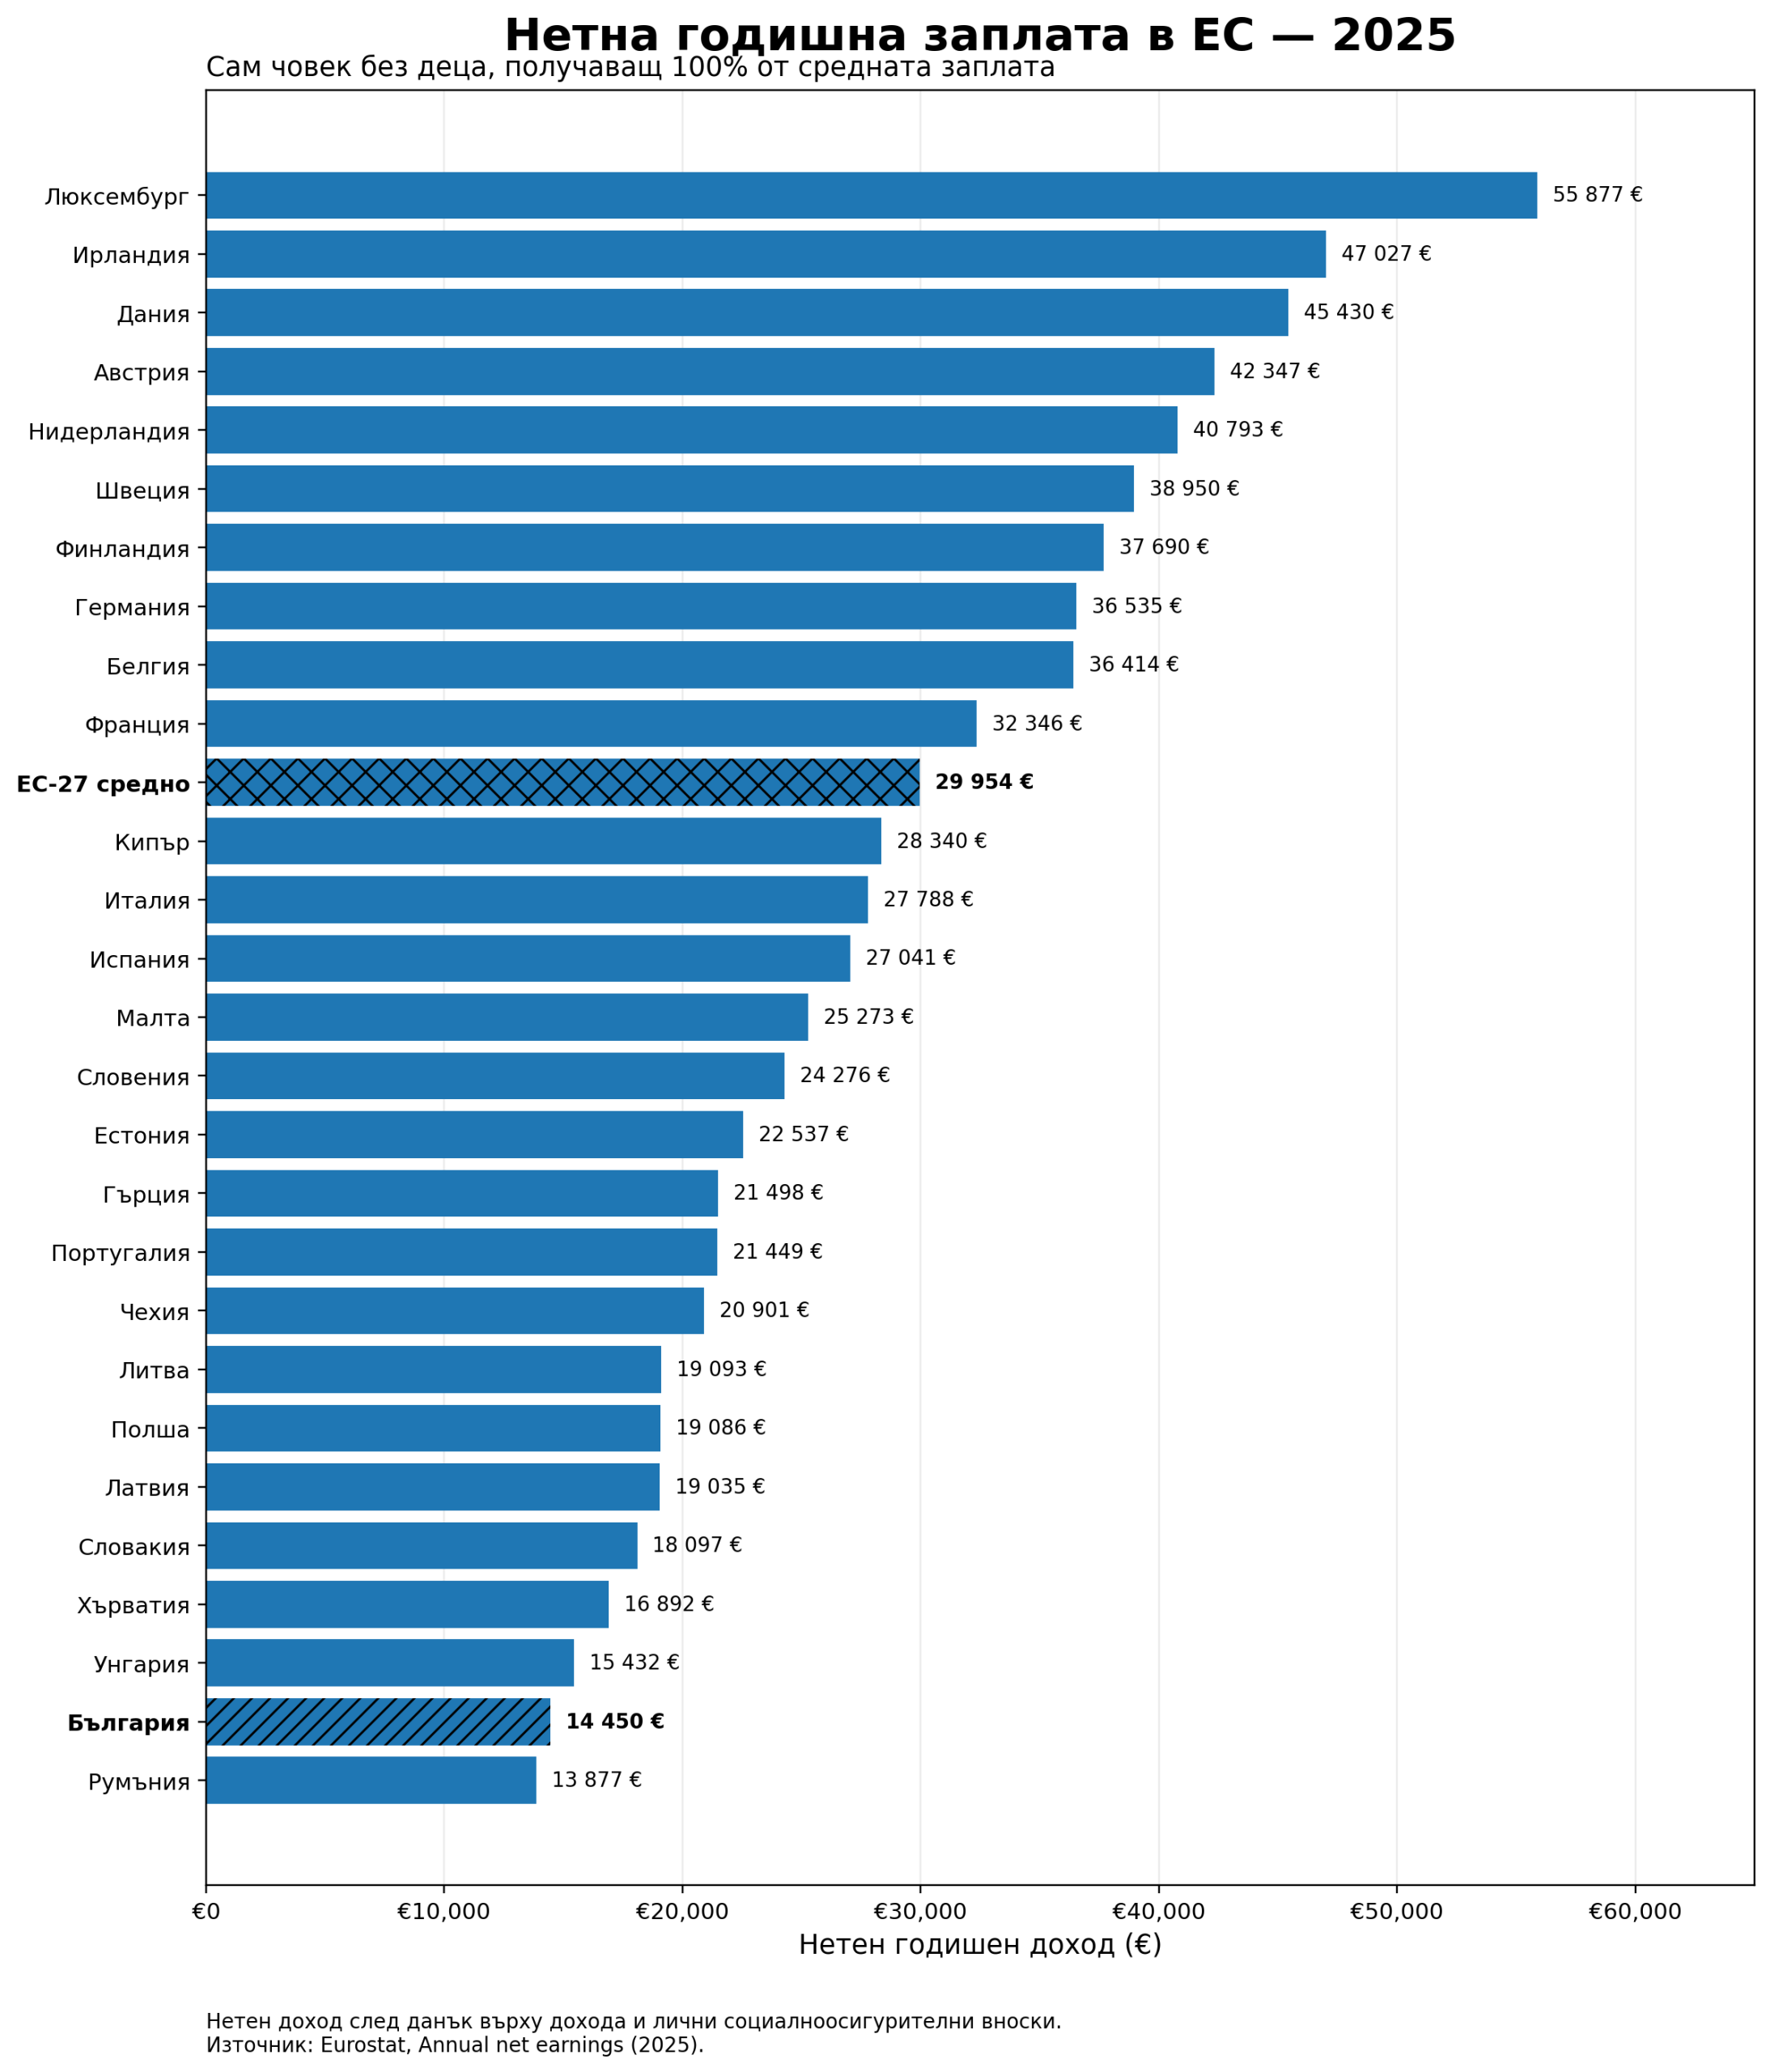
Най-важният извод е, че спадът в броя сделки сам по себе си не означава спад в цените.
- През 2026 г. сделките в София намаляват спрямо силната 2025 г., но остават на високи исторически нива, докато цените продължават да растат.
- Причината е, че цените се движат основно от баланса между търсене и предлагане, а не само от броя нотариално вписани сделки.
В момента:
- търсенето остава стабилно;
- доходите в София продължават да растат;
- банковото кредитиране подкрепя пазара;
- новото строителство се абсорбира сравнително бързо;
- строителните разходи продължават да се увеличават;
- не виждаме масово връщане на закупени жилища обратно на вторичен пазар
Това по-скоро прилича на нормализиране след много силен период, отколкото на срив.
И докато търсенето остава силно, доходите растат, а предлагането не изпреварва пазара, няма фундаментална причина да очакваме голям спад в цените на жилищата в София.
2026 г. е направо шокираща от гледна точка на ръст в цените на услугите. От лева, цените станаха в евро. Все едно всички са се наговорили.
Материалите също продължават да поскъпват. Само преди 2 месеца ни индексираха цените на дограмата. ноември предстои поредно повишение на цените на електроматериалите. И двете са свързани с нарушените доставки и несигурност в цените на петрола. Получава се така че средната класа не забогатява, въпреки покачването на заплатите.
Парите продължават да се обезценяват, официалната инфлация към септември в България е 5% на годишна база, а в ЕС е 3.2%. Неофициалната инфлация знаем, че е повече. Продължаващото поскъпване на жилищата не е изключение, а част от цялата картина.
Новият инфлационен шок, причинен от нарушената логистика на петрола, като следствие от военните действия в близкия изток, е основната причина ЕЦБ да повиши основния лихвен процент (депозитната лихва) два пъти през настоящата 2026 г. (юни и септември) с по 0.25% , за да достигне 2.5%.
Инфлацията е основно енергийна и допълнително затягане на паричната политика от ЕЦБ би натиснало така или иначе слабата икономика.
Повече по темата прочетете в анализа, който публикувахме преди няколко дни:
По-високи лихви от централните банки. Какво ще се случи с лихвите по ипотеките в България?
Предупреждение. Фондация “Делта Анализи” е регистрирано юридическо лице с нестопанска цел за осъществяване на общественополезна дейност. Материалите, публикувани в платформата, са само с информационно-образователен и проучвателен характер с цел да подпомогнат мисията на фондацията и не бива да се възприемат като специализирана консултация по сделки с недвижими имоти. Фондация “Делта Анализи” не носи отговорност за начина, по който използвате информацията, съдържаща се в сайта. Винаги се обръщайте към квалифицирани специалисти за въпроси от финансов, правен и друг характер според вашите специфични обстоятелства и предприемете действие на базата на вашия информиран избор.
Още анализи от нас:
По-високи лихви от централните банки. Какво ще се случи с лихвите по ипотеките в България?
Мрачни прогнози за цените на имотите в София, отново желания за срив, цикълът се повтаря.
Икономически срив или Инфлация?
Ликвидността тръгва нагоре. Цените на имотите няма да паднат